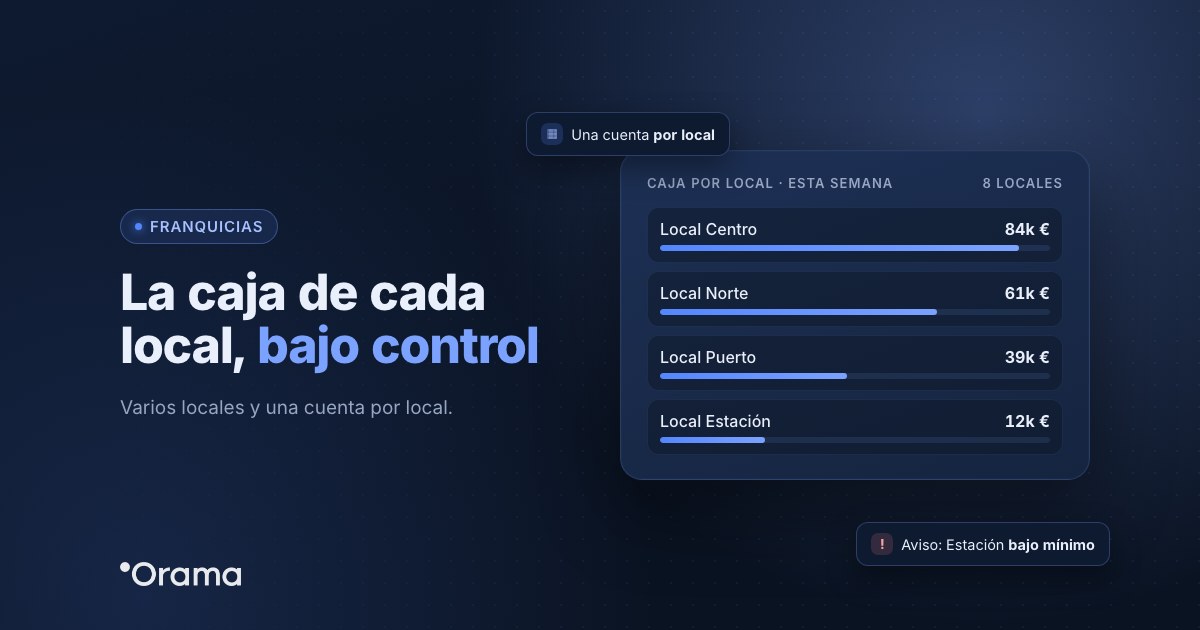
Si tienes una franquicia o una red de varios locales y una cuenta bancaria por local, para controlar la caja necesitas dos vistas a la vez: la de toda la red, para saber si llegas a los pagos grandes, y la de cada local, para detectar el que entra en tensión antes de que deje de pagar a proveedores. La forma más sencilla es tener todas las cuentas conectadas en un solo sitio y separar los cobros y pagos por local, ya sea cada local una sociedad o una cuenta dentro de la misma empresa.
Esta guía es para redes pequeñas y medianas, de 3 a 30 locales y entre 0,5 y 20 M€ de facturación: franquiciados con varias unidades, cadenas de hostelería o retail con locales propios y franquiciadores que quieren ver su red. Verás cómo organizar la tesorería por local, cómo reportar a la central sin recopilar Excels y cómo prever la apertura del siguiente local.
Lo que complica la caja de una red de locales
- Cada local cobra y paga a su ritmo. Las ventas entran a diario por TPV y pasarelas, pero el alquiler, las nóminas, el canon y los proveedores salen en fechas distintas en cada local.
- Una cuenta por local multiplica el trabajo. Con 8 locales son 8 extractos que revisar, y el saldo de la red solo se conoce cuando alguien los suma.
- El local con problemas no se ve en el total. La red puede tener caja de sobra mientras un local acumula saldo negativo previsto durante semanas.
- El reporte a la central se hace a mano. Cada franquiciado manda su Excel y la reunión de red se hace con cifras del cierre del mes pasado.
Dos formas de organizar la tesorería por local
| Cada local es una sociedad | Todos los locales en la misma sociedad | |
|---|---|---|
| Cuándo encaja | Cada local tiene su CIF, sus socios o su franquiciado. | Una empresa con varios locales propios y una cuenta por local. |
| Cómo se separa la caja | Cada sociedad tiene sus bancos y sus partidas, y una vista de grupo las suma. | Cada cuenta bancaria es de un local, y los cobros y pagos se asignan a un proyecto o centro de coste por local. |
| Cómo ves la red | Cuadro consolidado del grupo, con el detalle de cada sociedad. | Cuadro de la empresa con el desglose por cuenta y un informe por local. |
| Quién ve qué | Cada franquiciado ve su sociedad y la central ve el consolidado. | Permisos por usuario según lo que necesite ver cada responsable. |
Lo importante es que en las dos formas se usen las mismas categorías de cobros y pagos en todos los locales (ventas, alquiler, personal, canon, proveedores), para que se puedan comparar.
Qué mirar cada semana
- El saldo de la red y de cada local, con los bancos actualizados, no el del cierre de mes.
- Los locales con saldo previsto por debajo de su mínimo en las próximas semanas: es la lista de prioridades.
- Los pagos grandes que vienen: alquileres trimestrales, impuestos, la paga extra, el canon.
- Lo previsto frente a lo real de cada local, para ver cuál vende menos de lo esperado.
Prever la apertura del siguiente local
Abrir un local consume caja durante meses antes de devolverla: obra, fianza, equipamiento, stock inicial, personal antes de abrir y ventas que tardan en llegar a su nivel. Antes de firmar, conviene simularlo como un escenario sobre la previsión de la red:
- Los pagos de la apertura, en sus fechas (obra por certificaciones, fianza a la firma, equipamiento a la entrega).
- Los gastos fijos del nuevo local desde el primer mes.
- Unas ventas que suben poco a poco hasta el nivel de un local maduro, con una versión prudente por si tarda más.
- La financiación, si la hay: cuándo entra el préstamo y cuándo empiezan las cuotas.
Con eso ves el punto más bajo de la caja de la red y si los demás locales pueden sostener la apertura o hace falta financiarla.
Ejemplo: una red de ocho locales
Brasa Norte es una cadena ficticia de restauración con ocho locales propios en Asturias y Cantabria, 6 M€ de facturación y una cuenta por local en tres bancos distintos. Cada lunes, la responsable financiera descargaba ocho extractos para saber cómo había ido la semana.
Con todas las cuentas conectadas en un solo sitio y los cobros y pagos separados por local, ve cada lunes la caja de la red y de cada local, y recibe por email una alerta cuando un local va a bajar de su saldo mínimo. En septiembre, la previsión le enseña que el local de Santander, abierto en primavera, queda por debajo del mínimo en noviembre, justo cuando coinciden el alquiler trimestral y el IVA. Mueve fondos de los dos locales con más caja a tiempo y, al simular la apertura del noveno local, decide retrasarla a marzo para no hacerla coincidir con los pagos de enero.
Cómo lo hace Orama
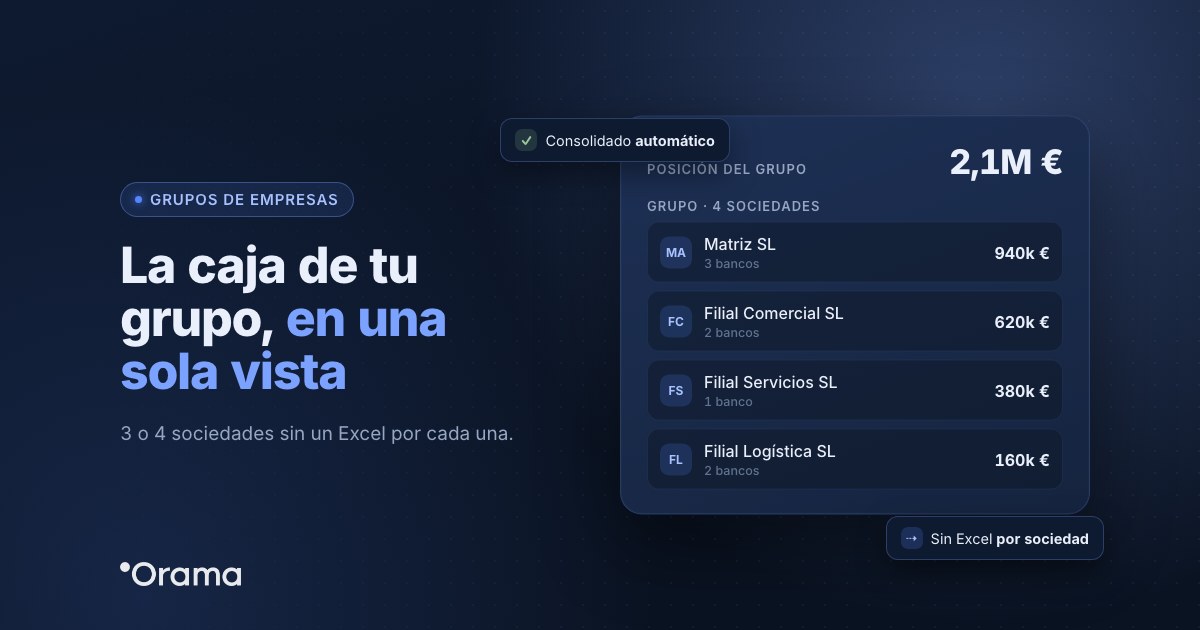
En la tesorería para franquicias de Orama puedes trabajar de las dos formas. Si cada local es una sociedad, el grupo de empresas suma la caja de todas desde la empresa madre, con el detalle de cada una y permisos para que cada franquiciado vea solo la suya. Si todos los locales son de la misma sociedad, cada cuenta bancaria aparece por separado en el cuadro de tesorería y los proyectos te permiten asignar cobros y pagos a cada local, enteros o por porcentaje, y verlos en su propio informe (los proyectos están en los planes Advanced, Full Edition, Full Advanced y A medida).
Los bancos se actualizan hasta 4 veces al día, los cobros de pasarelas como Redsys o Stripe se desglosan y se concilian con sus liquidaciones, y con los reportes por email la central y cada responsable reciben el resumen o la alerta de saldo mínimo, aunque no sean usuarios. Para la apertura del siguiente local tienes los escenarios de tesorería.
¿Quieres ver la caja de todos tus locales en una pantalla? Empieza la prueba gratuita de 7 días, sin tarjeta, o pide una demo de 30 minutos. Los planes están en orama.ai/planes.
Preguntas frecuentes
Para profundizar: te puede interesar ver cómo ver la caja de un grupo con varias sociedades, qué es el cash flow y cómo se calcula y cuándo basta Excel y cuándo conviene un software de tesorería.