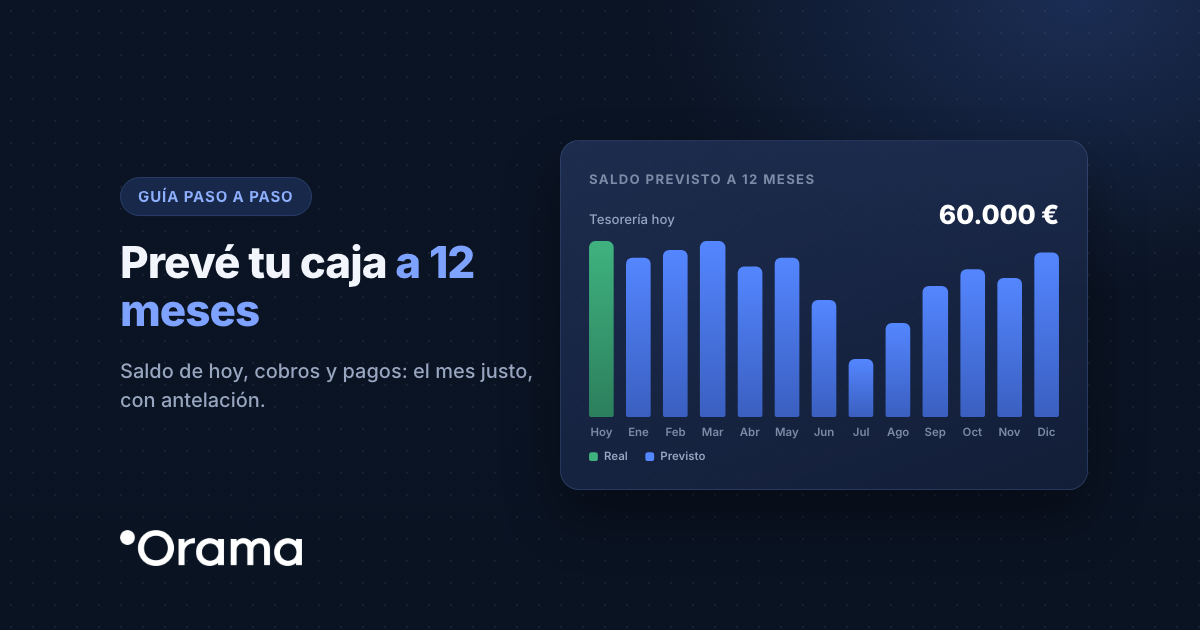
Para prever la caja de tu empresa a 12 meses no hace falta ser experto: parte del saldo de hoy de todos tus bancos, apunta mes a mes lo que vas a cobrar y lo que vas a pagar, y calcula con qué saldo acaba cada mes. El mes en el que ese saldo baja de tu colchón mínimo es el que tienes que vigilar. Con una hora para montarla y media hora a la semana para actualizarla, sabrás con meses de antelación si vas a ir justo.
En esta guía te explicamos el método paso a paso, con un ejemplo de una pyme, los pagos que más se olvidan y cuándo merece la pena dejar que un software lo haga por ti.
Qué necesitas antes de empezar
- El saldo de hoy de todas tus cuentas, incluidas las pólizas de crédito que tengas dispuestas.
- Las facturas emitidas pendientes de cobro y su fecha de vencimiento.
- Las facturas recibidas pendientes de pago, también con su vencimiento.
- Tus pagos fijos: nóminas y Seguridad Social, alquiler, cuotas de préstamos, seguros y suscripciones.
- El calendario de impuestos de tu empresa.
No necesitas la contabilidad cerrada: la previsión de tesorería mira cuándo entra y sale el dinero del banco, no cuándo se registra el gasto o el ingreso.
Cómo prever la caja a 12 meses en 6 pasos
1. Parte del saldo real de hoy
Suma el saldo de todas tus cuentas bancarias. Ese es el punto de partida del primer mes. Si tienes varias sociedades, haz una previsión por sociedad y súmalas después.
2. Apunta los cobros previstos, mes a mes
Empieza por lo que ya está facturado: cada factura pendiente va en el mes en que esperas cobrarla, no en el mes en que la emitiste. Después añade las ventas recurrentes y, para los meses más lejanos, una estimación prudente basada en lo que cobraste el año pasado en ese mismo mes.
3. Apunta los pagos fijos
Nóminas, Seguridad Social, alquiler, cuotas de préstamos y leasing, seguros y suscripciones. Son los más fáciles de prever y suelen ser la mayor parte de lo que pagas.
4. Añade impuestos y pagos que no son de todos los meses
Aquí es donde se equivoca casi todo el mundo. Ten en cuenta, por ejemplo:
- IVA y retenciones trimestrales (modelos 303, 111 y 115): se pagan del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero.
- Pagos fraccionados del Impuesto sobre Sociedades (modelo 202), si te tocan: en abril, octubre y diciembre.
- Impuesto sobre Sociedades anual (modelo 200): en julio.
- Pagas extra, si no están prorrateadas: normalmente en junio o julio y en diciembre.
- Pagos anuales: seguros, licencias, el IBI o las cuotas de renovación de software.
5. Calcula el saldo final de cada mes
La cuenta es siempre la misma:
Saldo final del mes = saldo inicial + cobros − pagos
El saldo final de un mes es el saldo inicial del siguiente. Repite la cuenta hasta llegar al mes 12.
6. Marca tu colchón y busca el mes justo
Decide el saldo mínimo con el que te sientes tranquilo, por ejemplo un mes de pagos fijos. Cualquier mes que acabe por debajo de ese colchón es un aviso: tienes tiempo para adelantar cobros, aplazar un pago, negociar con un proveedor o pedir financiación antes de que llegue.
Un ejemplo con una pyme de servicios
Una empresa con 60.000 € en el banco cobra unos 45.000 € al mes y paga unos 42.000 € fijos. Parece que le sobra caja todos los meses, pero al añadir los impuestos y las pagas extra la previsión de los primeros meses queda así:
| Mes | Saldo final |
|---|---|
| Enero (cobros 45.000 €, pagos 42.000 € + 9.000 € de IVA y retenciones) | 54.000 € |
| Febrero | 57.000 € |
| Marzo | 60.000 € |
| Abril (IVA, retenciones y pago fraccionado: 12.000 €) | 51.000 € |
| Mayo | 54.000 € |
| Junio (paga extra: 18.000 €) | 39.000 € |
| Julio (IVA y retenciones: 9.000 €; Impuesto sobre Sociedades: 15.000 €) | 18.000 € |
Con un colchón de 42.000 € (un mes de pagos fijos), junio ya queda por debajo y julio se queda en 18.000 €. La empresa lo ve en enero, con seis meses de margen para preparar una póliza o adelantar cobros, en lugar de descubrirlo el 20 de julio.
Errores habituales al prever la caja
- Confundir beneficio con caja. Una venta facturada no es dinero en el banco hasta que se cobra.
- Poner los cobros en la fecha de la factura y no en la de cobro. Si tus clientes pagan a 60 días, la caja llega dos meses después.
- Olvidar los impuestos trimestrales y anuales. Son los que más sustos dan, porque no salen todos los meses.
- Ser optimista con los cobros. Prepara también un escenario pesimista en el que tus clientes pagan con un mes de retraso.
- Hacerla una vez y no actualizarla. Una previsión de hace dos meses ya no te dice nada: compara cada semana lo previsto con lo real y corrige.
¿Excel o software para la previsión a 12 meses?
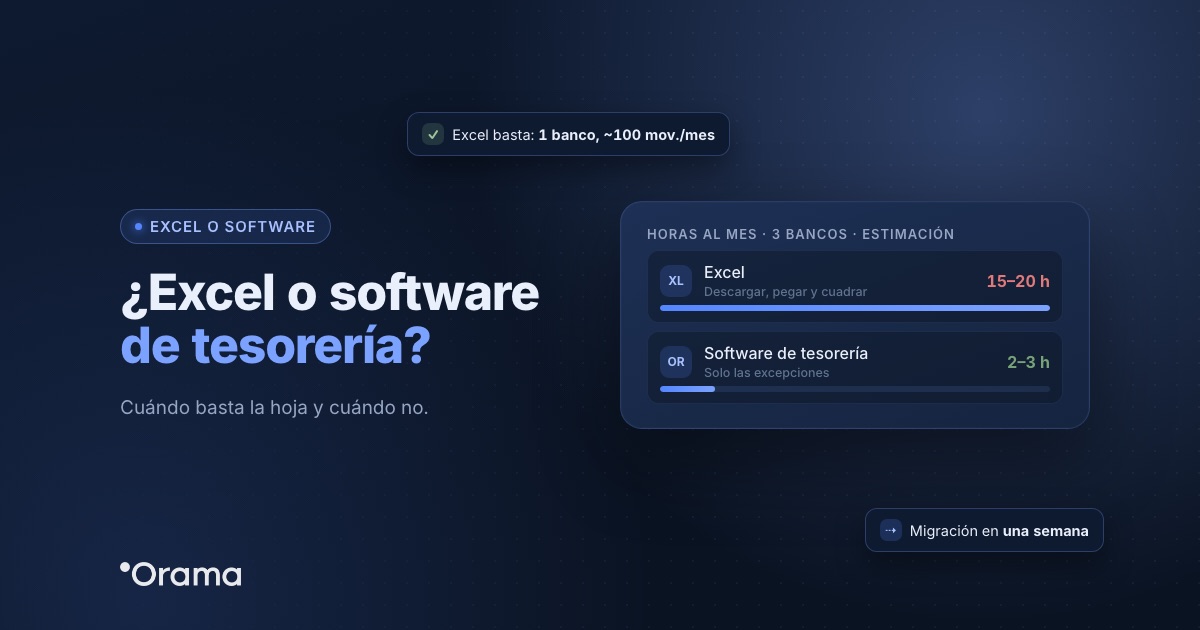
Con un banco, pocos movimientos y una sola sociedad, una hoja de cálculo basta. Puedes empezar con nuestra plantilla de previsión de tesorería a 13 semanas, que es gratuita, y si quieres una primera idea rápida de cuántos meses aguanta tu caja, prueba la calculadora de runway y días de caja.
Cuando tienes varios bancos, muchas facturas o varias sociedades, mantener la hoja al día cuesta horas cada semana. Un software de previsión de tesorería como Orama conecta tus bancos y tu ERP, trae los movimientos y las facturas pendientes solo, concilia automáticamente la mayoría de los movimientos y recalcula la previsión a 12, 18 o 24 meses cada vez que entra un cobro o un pago. También te deja comparar escenarios y configurar alertas por email si una cuenta va a quedar por debajo de tu colchón.
Si dudas, en esta guía te contamos cuándo basta la hoja de Excel y cuándo compensa un software de tesorería.
Preguntas frecuentes
¿Qué es una previsión de tesorería a 12 meses?+
¿Necesito saber contabilidad para hacerla?+
¿Cada cuánto hay que actualizarla?+
¿Qué colchón de caja debería tener una pyme?+
¿Qué hago si un mes sale en negativo?+
¿Puedo hacer la previsión a más de 12 meses?+
¿Quieres ver tu previsión a 12 meses sin montar la hoja? Prueba Orama 7 días gratis, sin tarjeta, o agenda una demo de 30 minutos.