El cash flow (o flujo de caja) es el dinero que entra y sale de verdad de una empresa en un periodo: lo que se ha cobrado menos lo que se ha pagado. Se calcula con la fórmula Cash flow = Cobros − Pagos o, si partes de la contabilidad, de forma aproximada con Beneficio neto + Amortizaciones + Provisiones.
A diferencia del beneficio, que se mide sobre el papel, el cash flow te dice cuánto dinero tienes realmente para pagar nóminas, proveedores e impuestos. Por eso es el indicador que avisa antes de un problema de liquidez.
¿Cómo se calcula el cash flow?
Hay dos formas de calcularlo. Las dos son válidas, pero responden a preguntas distintas.
1. Método directo: cobros menos pagos (la regla de oro)
Cash flow = Cobros − Pagos
Solo cuenta lo que ya se ha cobrado y lo que ya se ha pagado. Es la referencia para gestionar la liquidez del día a día, porque refleja exactamente lo que ha pasado por tus cuentas bancarias.
El error más común: confundir facturación con caja. Una empresa puede facturar mucho, pero si sus clientes pagan a 90 días y sus proveedores cobran a 30, puede quedarse sin liquidez aunque sea rentable.
2. Método indirecto: a partir del beneficio
Cash flow ≈ Beneficio neto + Amortizaciones + Provisiones
Las amortizaciones y las provisiones son un gasto contable del ejercicio, pero no suponen una salida de dinero; por eso se suman al beneficio. Este cálculo mide la capacidad de la empresa de generar fondos con su actividad.
Su limitación es la regla del devengo: la contabilidad registra una venta cuando se emite la factura, no cuando se cobra. Si un cliente no paga, el beneficio sigue en el papel, pero el dinero no está en el banco, y eso puede acabar en no poder pagar a tus proveedores. Para la caja del día a día, manda el método directo.
Tipos de cash flow y qué te dice cada uno
| Tipo | Cómo se calcula | Qué te dice |
|---|---|---|
| Operativo | Cobros de clientes − pagos de la actividad (proveedores, nóminas, impuestos, alquileres) | Si el negocio genera caja por sí mismo. Es el más importante. |
| De inversión | Cobros por venta de activos − pagos por compra de activos (maquinaria, software, locales) | Cuánto inviertes en crecer. Suele ser negativo en empresas que crecen. |
| De financiación | Préstamos y aportaciones recibidos − devoluciones de deuda y dividendos | Cómo te financias. Positivo cuando entra financiación, negativo cuando devuelves. |
| Libre (free cash flow) | Cash flow operativo − inversiones necesarias | El dinero que queda de verdad para devolver deuda, repartir o ahorrar. |
Separar los flujos te dice, por ejemplo, si estás ante una empresa que crece y todavía consume caja o ante una empresa madura que se financia con su propia actividad.
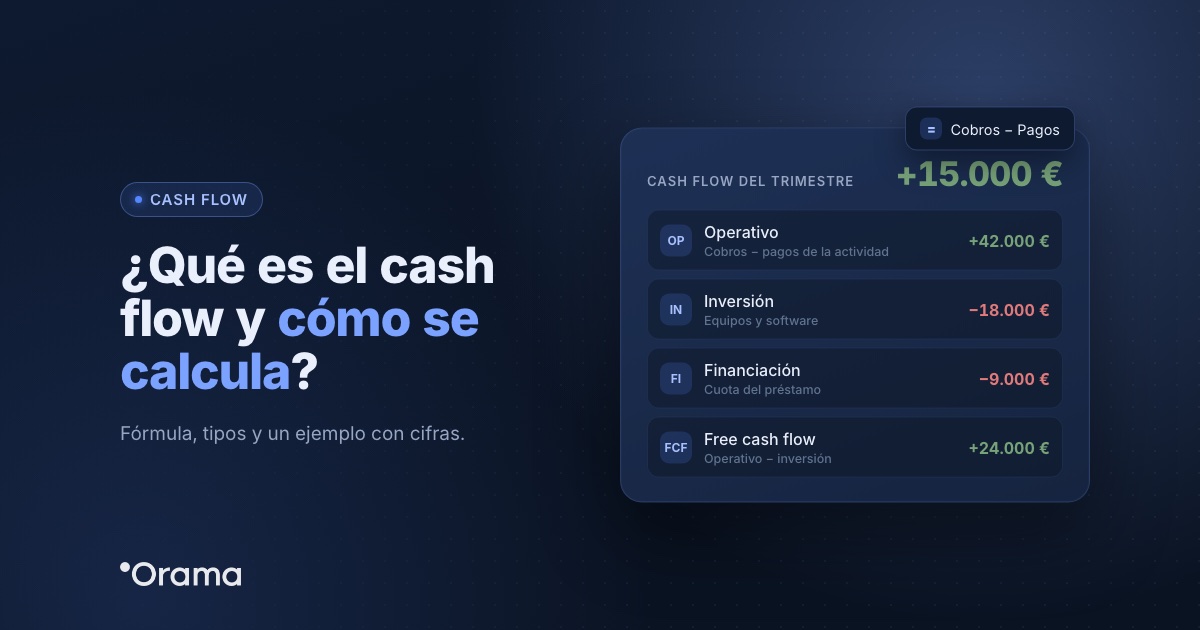
Ejemplo anonimizado: un trimestre de una pyme de servicios
Una empresa de servicios profesionales con 12 personas tiene este trimestre:
- Cobros de clientes: 310.000 €
- Pagos de nóminas, Seguridad Social, alquiler, proveedores e impuestos: 268.000 €
- Compra de equipos y software: 18.000 €
- Cuota de un préstamo: 9.000 €
| Concepto | Importe |
|---|---|
| Cash flow operativo (310.000 − 268.000) | +42.000 € |
| Cash flow de inversión | −18.000 € |
| Cash flow de financiación | −9.000 € |
| Cash flow total del trimestre | +15.000 € |
| Free cash flow (42.000 − 18.000) | +24.000 € |
Ese mismo trimestre la empresa facturó 360.000 €: hay 50.000 € facturados que todavía no se han cobrado. En la cuenta de resultados el trimestre es bueno; en la caja, el margen es más estrecho. Por eso conviene mirar los dos.
Cash flow positivo y negativo: cómo interpretarlo
Positivo significa que en ese periodo ha entrado más dinero del que ha salido. El excedente se puede reinvertir, devolver deuda o guardar como colchón. Pero no es lo mismo que beneficio: una empresa puede ser rentable sin generar caja en un periodo, y generar caja sin ser rentable.
Negativo significa que estás gastando más de lo que generas. Un mes negativo por una inversión es normal; si se repite mes a mes en el flujo operativo, la empresa acabará necesitando financiación. Mira siempre en cuál de los tres flujos se origina.
Errores habituales al calcular el cash flow
- Contar facturas emitidas como si estuvieran cobradas. El cash flow solo recoge cobros reales.
- Olvidar los pagos que no son mensuales: IVA trimestral, pagas extra, seguros anuales o impuesto de sociedades.
- Mezclar los tres flujos y no ver que la caja positiva viene de un préstamo y no de la actividad.
- Mirar solo el pasado. El cash flow histórico explica lo que pasó; la previsión te dice lo que va a pasar.
- Revisarlo una vez al trimestre. Con tensión de caja, hay que mirarlo cada semana.
Cash flow frente a beneficio
El beneficio mide si el negocio es rentable; el cash flow, si puede pagar sus facturas a tiempo. Una empresa con beneficio puede cerrar por falta de liquidez, y una empresa con pérdidas puede aguantar si tiene caja. Lo explicamos con más detalle en por qué la caja es más importante que el beneficio.
De calcular el cash flow a preverlo
El cash flow no solo sirve para mirar atrás. Si lo proyectas, sabrás con antelación cuándo podrías quedarte sin liquidez y podrás actuar a tiempo: renegociar plazos, ajustar gastos o pedir financiación sin prisas. Dos indicadores útiles para empezar son los días de caja y el runway. Para el medio plazo, mira cómo hacer una previsión de tesorería anual.
Cómo mejorar el cash flow si tu empresa tiene tensión de caja
- Acorta los plazos de cobro y haz seguimiento de las facturas pendientes.
- Renegocia los pagos con tus proveedores y valora los descuentos por pronto pago cuando tu caja lo permita.
- Limita los gastos que no sean imprescindibles.
- Incluye cada cambio en tu previsión para ver su efecto real en la caja de los próximos meses.
Controla tu cash flow con Orama
Con Orama conectas tus bancos (el 100 % de los bancos de España y +3.000 en Europa y Latam), que se actualizan hasta 4 veces al día, y Orama concilia automáticamente entre el 80 y el 95 % de los movimientos. A partir de ahí ves tu cash flow real y lo prevés a 12, 18 o 24 meses, con escenarios para tomar decisiones.
Prueba Orama 7 días gratis, sin tarjeta o agenda una demo de 30 minutos.
Preguntas frecuentes
¿Qué es el cash flow en pocas palabras?+
¿Qué significa tener un cash flow positivo?+
¿Es malo un cash flow negativo?+
¿Cómo se calcula el free cash flow?+
¿Qué diferencia hay entre cash flow y liquidez?+
¿Cada cuánto conviene revisar el cash flow?+
📊 Plantilla gratuita en Excel
Si todavía llevas la previsión a mano, descarga la plantilla de previsión de tesorería a 13 semanas. Descarga la plantilla gratis →