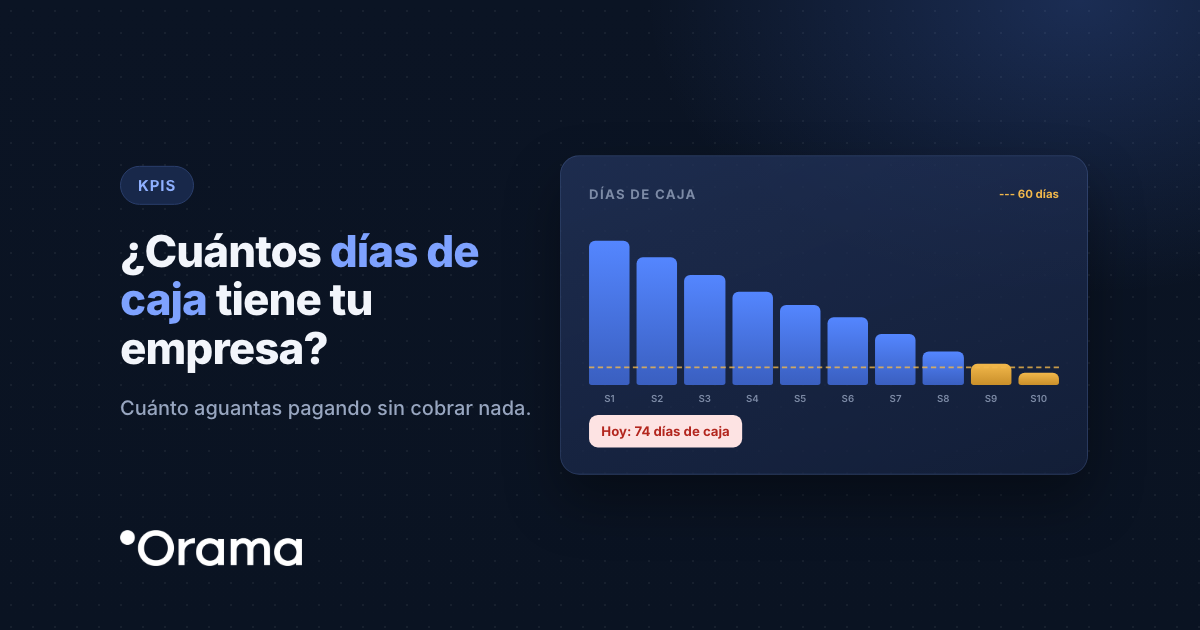
Los días de caja son el número de días que tu empresa podría seguir pagando sus gastos con el dinero que tiene hoy en el banco si no cobrara nada más. Se calculan dividiendo el saldo disponible entre el gasto medio diario: con 260.000 € en el banco y 11.000 € de pagos al día, tienes unos 23 días de caja.
Es un indicador de colchón: te dice cuánto aguantas si se cortan los cobros. No te dice cuándo te vas a quedar sin caja, que es lo que mide el runway. Abajo tienes la fórmula, un ejemplo con cifras, unos umbrales orientativos y cómo mejorar el resultado.
La fórmula de los días de caja
Días de caja = saldo disponible ÷ (pagos de los últimos 3 meses ÷ 90)
- Saldo disponible: la suma de lo que tienes hoy en tus cuentas corrientes. No incluyas el límite sin usar de las pólizas de crédito: es dinero prestado y conviene mirarlo aparte.
- Gasto medio diario: todo lo que ha salido de tus cuentas en los últimos tres meses (proveedores, nóminas, seguros sociales, impuestos, alquiler, cuotas de préstamos), dividido entre 90. Usar tres meses suaviza el efecto de un mes con pagas extra o con la liquidación trimestral del IVA.
- Qué dejar fuera: los pagos extraordinarios que no se van a repetir, como la compra de una furgoneta o la devolución anticipada de un préstamo. Si los incluyes, el gasto diario sale inflado y los días de caja, más bajos de lo real.
Si quieres saber también cuánto aguantas contando la financiación, calcula aparte los días de caja con financiación: suma al saldo el límite no dispuesto de tus pólizas y líneas de crédito.
Ejemplo: una distribuidora con 4 M€ de facturación
Imagina una empresa ficticia, Alimentación Norte, una distribuidora de alimentación con 4 M€ de facturación al año, dos bancos y una póliza de crédito de 150.000 €, de la que tiene dispuestos 50.000 €.
| Dato | Importe |
|---|---|
| Saldo en cuentas corrientes hoy | 260.000 € |
| Pagos de los últimos 3 meses | 990.000 € |
| Gasto medio diario (990.000 ÷ 90) | 11.000 € |
| Días de caja (260.000 ÷ 11.000) | 23 días |
| Límite no dispuesto de la póliza | 100.000 € |
| Días de caja con financiación (360.000 ÷ 11.000) | 32 días |
Lectura para la gerencia: si mañana dejaran de pagar todos los clientes, Alimentación Norte podría atender sus pagos unas tres semanas con su propio dinero, y algo más de un mes tirando de la póliza. Ese colchón es justo para una distribuidora que cobra a 60 días.
Días de caja y runway no son lo mismo
Se confunden a menudo, pero miden cosas distintas:
- Días de caja: suponen que no cobras nada más. Dividen tu saldo entre todo lo que pagas. Es una foto del colchón que tienes hoy.
- Runway: tiene en cuenta los cobros. En su versión simple divide la caja entre el burn rate, lo que pierdes cada mes después de cobrar y pagar. En su versión completa recorre tu previsión de tesorería, con cobros y pagos previstos, y te dice en qué fecha te quedarías sin caja. En startups se suele expresar en meses.
Con el mismo ejemplo: si Alimentación Norte cobra de media 320.000 € al mes y paga 330.000 €, quema 10.000 € al mes. Su runway simple es de 26 meses (260.000 ÷ 10.000), mientras que sus días de caja son 23. Los dos números son correctos y responden a preguntas distintas: el runway, «¿cuánto tiempo puedo seguir así?»; los días de caja, «¿cuánto aguanto si los cobros se paran?». Si quieres profundizar en el runway, lee Runway: ¿cuánto tiempo durará mi negocio?
Qué significa el resultado: umbrales orientativos
No hay una cifra oficial ni una norma contable que diga cuántos días de caja debe tener una empresa. Estos umbrales son una referencia práctica para una pyme y cambian mucho según el sector y lo que tardas en cobrar:
| Días de caja | Situación | Qué hacer |
|---|---|---|
| Menos de 15 | Tensión: un retraso de un cliente grande puede dejarte sin caja | Previsión semana a semana, revisar cobros pendientes y hablar con el banco antes de necesitarlo |
| 15–30 | Dependes de que los clientes paguen a tiempo | Previsión a 13 semanas actualizada cada semana y plan de cobros |
| 30–60 | Margen para una incidencia (un impago, un mes flojo) | Previsión a 13 semanas y escenarios pesimistas |
| Más de 60 | Puedes planificar inversiones y contrataciones | Previsión a 12 meses y decidir qué hacer con el excedente |
Un restaurante o una tienda cobran al día y pueden vivir con menos días de caja que una constructora que cobra por certificaciones a 90 días. Compara tu resultado con tu propio periodo medio de cobro: si tardas 60 días en cobrar y tienes 20 días de caja, cualquier retraso se nota enseguida.
Cómo mejorar tus días de caja
- Cobra antes. Revisa los plazos que das, factura en cuanto entregas, domicilia los cobros recurrentes y reclama los vencidos en la primera semana.
- Paga en la fecha pactada, no antes. Pagar por adelantado reduce tu colchón sin ningún beneficio, salvo que el proveedor te haga un descuento.
- Recorta los pagos fijos que no aportan. Suscripciones, seguros duplicados o alquileres sobredimensionados bajan el gasto diario y suben los días de caja.
- Prevé los pagos grandes. El IVA trimestral, las pagas extra o las cuotas anuales se ven venir: si están en tu previsión, no te sorprenden.
- Consigue la financiación antes de necesitarla. Una póliza firmada con tiempo te da días de caja con financiación cuando hacen falta.
- Míralo cada semana. Un indicador que calculas una vez al trimestre llega tarde. Con una plantilla de tesorería a 13 semanas ves cómo evoluciona, y con una previsión de tesorería anual, si tus días de caja aguantan todo el año.
Cómo lo hace Orama
Orama te da la tesorería de todos tus bancos en una pantalla, actualizada hasta 4 veces al día. Se conecta con el 100 % de los bancos de España y +3.000 en Europa y Latam. Con eso tienes los dos datos de la fórmula sin buscarlos:
- Saldo disponible: el saldo de todas tus cuentas, y aparte lo que te queda disponible en tus líneas de crédito.
- Gasto medio: en Reporting › KPIs, el burn rate muestra la salida de caja media al mes del periodo que elijas (por ejemplo, los últimos 3 meses), junto con las entradas medias y la caja que generas o quemas.
- Runway: Orama recorre tu previsión día a día, te dice cuándo te quedarías sin caja y señala cada momento de caja negativa con su déficit máximo. Puedes simular qué pasa si solo cobras el 75, el 50 o el 25 % de lo previsto.
- Aviso por email: con los reportes por email, Orama te avisa cuando una cuenta va a quedar por debajo del importe que marques.
Ver Tesorería actualizada y Previsión de tesorería.
Paso a paso en Orama Academy: KPIs financieros (burn rate y runway), Tesorería diaria y escenarios y Reportes por email.
¿Quieres ver tus días de caja y tu runway con tus bancos reales? Empieza la prueba gratuita de 7 días, sin tarjeta, o pide una demo de 30 minutos.
Preguntas frecuentes
¿Días de caja es lo mismo que runway?
No. Se parecen, pero no son lo mismo. Los días de caja suponen que no cobras nada más y miden tu colchón. El runway tiene en cuenta cobros y pagos (o recorre tu previsión) y te dice cuándo te quedarías sin caja; en startups se suele dar en meses.
¿Cuántos días de caja debería tener una pyme?
No hay una cifra oficial. Como referencia, por debajo de 15 días hay tensión y por encima de 60 hay margen para planificar. Una distribuidora con 4 M€ de facturación que cobra a 60 días debería aspirar a estar por encima de 30.
¿Cuento los cobros pendientes?
En los días de caja, no: miden lo que aguantas sin cobrar nada. Para incluir los cobros previstos, haz una previsión a 13 semanas o mira el runway.
¿Y las líneas de crédito?
Cuéntalas aparte, como «días de caja con financiación». Es dinero prestado, que el banco puede no renovar, así que no conviene mezclarlo con tu propia caja.
¿Cada cuánto debo calcular los días de caja?
Al menos una vez al mes, y cada semana si estás por debajo de 30 días. Lo importante es ver la tendencia: si bajan tres meses seguidos, tienes un problema aunque el saldo todavía parezca cómodo.