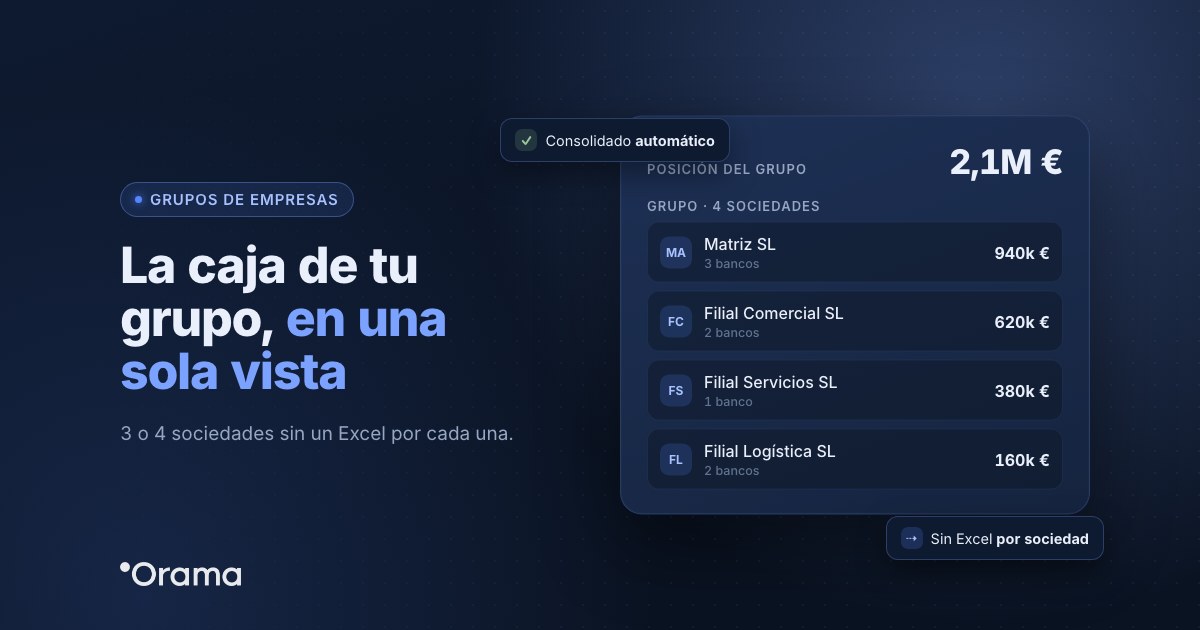
Si tienes 3 o 4 sociedades y llevas la caja de cada una en su propio Excel, el problema no son las hojas: es que nunca ves a la vez cuánto dinero tiene el grupo, qué sociedad va a necesitar caja y cuál la tiene de sobra. La solución es una vista consolidada que sume las cuentas y las previsiones de todas las sociedades, sin perder el detalle de cada una, y que se actualice sola desde los bancos.
Esta guía está pensada para grupos pequeños, de 2 a 10 sociedades y entre 0,5 y 20 M€ de facturación: una matriz con sus filiales, una patrimonial y una operativa, o varias empresas del mismo socio que comparten gerente. Verás por qué el Excel por sociedad falla, cómo montar la visión del grupo y qué hacer con los préstamos entre sociedades para no inflar la previsión.
Por qué un Excel por sociedad deja de funcionar
Con una sola empresa, una hoja de tesorería bien llevada aguanta. Con tres o cuatro, aparecen los mismos problemas en casi todos los grupos:
- Nadie ve el total a tiempo. Para saber la caja del grupo hay que abrir cada hoja, actualizar los saldos de cada banco y sumarlo todo. Se hace una vez al mes, si se hace.
- Cada hoja usa sus propias categorías. «Proveedores» en una, «Compras» en otra: comparar sociedades se convierte en un trabajo de traducción.
- Los movimientos entre sociedades se cuentan dos veces. Un préstamo de la matriz a una filial aparece como pago en una hoja y como cobro en la otra, y al sumar a mano es fácil que infle los ingresos y los gastos del grupo.
- Las tensiones se ven tarde. Una filial puede quedarse sin caja en tres semanas mientras otra tiene dinero parado, y nadie lo ve hasta que llega el descubierto.
Qué necesita la tesorería de un grupo pequeño
| Lo que necesitas | Cómo lo resuelve una vista de grupo |
|---|---|
| El saldo de todo el grupo, hoy | Un cuadro consolidado que suma las cuentas de todas las sociedades, con los bancos actualizados hasta 4 veces al día. |
| Saber de qué sociedad es cada movimiento | Cada movimiento y cada partida indica la empresa de la que viene. |
| Comparar sociedades | Las mismas categorías de cobros y pagos en todas las empresas del grupo. |
| Dejar fuera una sociedad | Elegir qué sociedades se suman, por ejemplo para ver solo las operativas sin la patrimonial. |
| Ver una sola empresa | Cada sociedad conserva sus bancos, sus partidas y su propio cuadro. |
| Sociedades en otra moneda | Una moneda de consolidación, con el tipo de cambio aplicado y el importe original visible. |
Cómo pasar de un Excel por sociedad a una sola vista
- Crea el grupo con una empresa madre. Cada sociedad tiene sus propios bancos y partidas; la madre ve el cuadro consolidado de todas.
- Conecta los bancos de cada sociedad. La conexión es de solo lectura (PSD2): nadie puede mover dinero desde la herramienta.
- Comparte las categorías desde la madre. Si todas las sociedades usan «Ventas», «Proveedores», «Nóminas» o «Impuestos», sus cifras se pueden comparar directamente. Si una sociedad tiene un negocio muy distinto, puede llevar categorías propias.
- Decide qué sociedades se suman. La patrimonial que solo cobra alquileres a las demás, o una sociedad en liquidación, pueden quedarse fuera del consolidado sin borrar sus datos.
- Construye la previsión de cada sociedad con sus cobros, pagos, nóminas, impuestos y cuotas de préstamos, a 13 semanas y a 12, 18 o 24 meses. El consolidado suma las previsiones de todas.
Préstamos y traspasos entre sociedades sin duplicar la previsión
En un grupo pequeño es habitual que la sociedad con caja preste a la que la necesita, o que la matriz cobre a las filiales servicios de gestión. Para que esos movimientos no distorsionen la visión del grupo:
- Llévalos en partidas propias, dentro de una categoría separada (por ejemplo, «Traspasos y préstamos entre sociedades»), y no mezclados con ventas o proveedores.
- Prevé las dos patas: la salida en la sociedad que presta y la entrada en la que recibe, en la misma fecha y por el mismo importe. Así, el saldo del grupo no cambia y cada sociedad ve su efecto.
- Revisa el saldo, no los totales, cuando mires el grupo: en el consolidado esos movimientos suman en entradas y en salidas a la vez, así que la caja del grupo queda igual.
- Documenta cada préstamo con su contrato e interés de mercado. Es una cuestión fiscal y contable que conviene revisar con tu asesor; lo explicamos en qué es el cash pooling y cuándo conviene a un grupo.
La herramienta te da los datos para decidir esos traspasos, pero el dinero lo mueves tú desde el banco.
Ejemplo: un grupo de cuatro sociedades
Grupo Ribera (nombre anonimizado) es un grupo de Zaragoza con cuatro sociedades y 9 M€ de facturación: una matriz que presta servicios de gestión, una distribuidora, una sociedad de instalaciones y una patrimonial dueña de la nave. Cada sociedad tenía su Excel y el director financiero dedicaba los lunes a montar el resumen del grupo.
Con una vista consolidada, el lunes ya empieza con el saldo del grupo y de cada sociedad actualizado. Deja fuera la patrimonial para ver solo la caja operativa y, al revisar la previsión a 13 semanas, ve que la sociedad de instalaciones baja de su saldo mínimo en la semana 9 por el cobro aplazado de una obra, mientras la distribuidora acumula caja. En lugar de tirar de póliza, prevé un préstamo de la distribuidora a instalaciones para esa semana, con su devolución a 60 días, y el saldo del grupo sigue igual en la previsión.
Cómo lo hace Orama
En Orama, la tesorería de grupo funciona así: cada sociedad mantiene sus bancos, partidas y configuración, y desde la empresa madre ves el cuadro de tesorería consolidado, el dashboard con el saldo de todo el grupo y los listados de movimientos con una columna que indica la empresa. Puedes compartir las categorías desde la madre, elegir qué sociedades se suman y, si tienes sociedades o cuentas en otra moneda, elegir la moneda de consolidación: Orama aplica el tipo de cambio diario oficial y siempre puedes ver el importe original.
Los bancos se actualizan hasta 4 veces al día, entre el 80 y el 95 % de los movimientos se concilian solos y, con los reportes por email, el resumen de la tesorería o una alerta de saldo mínimo llega cada semana a quien elijas, aunque no sea usuario. Tienes el paso a paso en la guía Grupo de empresas de Orama Academy.
¿Quieres ver la caja de todas tus sociedades en una sola pantalla? Empieza la prueba gratuita de 7 días, sin tarjeta, o pide una demo de 30 minutos. Los planes para grupos están en orama.ai/planes.
Preguntas frecuentes
¿Cuántas sociedades hacen falta para que compense una vista de grupo?
Desde dos. En cuanto hay una segunda sociedad con sus propios bancos, sumar a mano ya cuesta tiempo y se hace tarde. Con tres o cuatro, el ahorro de tiempo y, sobre todo, ver antes las tensiones de caja, suelen compensar.
¿Puedo ver una sola sociedad sin el resto del grupo?
Sí. Cada sociedad tiene su propio cuadro de tesorería, y en el consolidado puedes elegir qué sociedades se suman.
¿Orama mueve dinero entre las sociedades?
No. La conexión con los bancos es de solo lectura. Orama te da la visión del grupo y de cada sociedad para que decidas los traspasos, que haces tú desde tu banco.
¿Y si una sociedad trabaja en otra moneda?
Eliges la moneda de consolidación del grupo y Orama aplica el tipo de cambio diario oficial. El saldo y el importe original de cada movimiento siguen visibles, con el tipo de cambio aplicado.
¿Puede cada responsable ver solo su sociedad?
Sí. Los permisos se dan por usuario y por empresa del grupo, así que el gerente de una filial puede ver solo la suya mientras la dirección ve el consolidado.