Controlar la tesorería de una pyme es saber cada día cuánto dinero tienes, cuánto vas a tener en las próximas semanas y meses, y qué decisiones de cobro, pago o financiación necesitas tomar para no quedarte sin caja. Se monta con cinco piezas: la posición de caja diaria, una previsión a 13 semanas y a 12–24 meses, la conciliación de los movimientos, la gestión de cobros y pagos, y un control de la financiación.
Esta guía explica cada pieza con ejemplos, los indicadores que conviene mirar, una rutina semanal y mensual que puedes copiar y qué herramientas sirven según el tamaño de tu empresa. Está pensada para gerentes, responsables financieros y asesorías de pymes y grupos de hasta unos 50 M€ de facturación.
Índice
- Qué es el control de tesorería y por qué importa
- 1. La posición de caja diaria
- 2. La previsión: 13 semanas y 12–24 meses
- 3. La conciliación de los movimientos
- 4. Cobros y pagos
- 5. Financiación: pólizas, confirming y factoring
- Si tienes varias sociedades
- Los indicadores que conviene mirar
- Rutina semanal y mensual
- Cómo montarlo en una semana si partes de cero
- Ejemplo anonimizado
- Herramientas: Excel o software
- Errores habituales
- Preguntas frecuentes
Qué es el control de tesorería y por qué importa
La tesorería es el dinero disponible de la empresa: lo que hay en los bancos y lo que puedes usar de tus líneas de crédito. Controlarla no es lo mismo que llevar la contabilidad. La contabilidad registra lo que ya ha pasado y te dice si ganas dinero; la tesorería mira hacia delante y te dice si vas a poder pagar.
Una pyme puede tener beneficios y quedarse sin caja. Pasa cuando los clientes pagan a 60 o 90 días y las nóminas, los impuestos y los proveedores se pagan antes; cuando una compra grande coincide con un mes flojo de ventas, o cuando se renueva tarde una póliza. Por eso la pregunta que responde el control de tesorería es sencilla: ¿cuánto dinero tendré cada semana de los próximos meses y qué tengo que hacer si no llega? Si quieres repasar la diferencia entre beneficio y caja, lo explicamos en por qué la caja es más importante que el beneficio y en qué es el cash flow y cómo se calcula.
Un buen control de tesorería tiene tres efectos directos:
- Evita sorpresas: ves las semanas de tensión con tiempo para negociar un cobro, aplazar un pago o activar financiación.
- Reduce el coste financiero: si sabes cuándo necesitas dinero, pides solo lo necesario y no pagas intereses por líneas que no usas.
- Da confianza a bancos y socios: una previsión seria es lo primero que te pide un banco para renovar o ampliar una línea.
1. La posición de caja diaria
Todo empieza por saber cuánto dinero tienes hoy, sumando todas las cuentas de todos los bancos. Parece obvio, pero en muchas pymes se calcula una vez por semana, entrando banco a banco y copiando saldos en una hoja.
La posición de caja útil distingue tres cifras:
| Cifra | Qué incluye | Para qué sirve |
|---|---|---|
| Saldo en cuentas | El dinero propio en las cuentas corrientes | Lo que puedes pagar sin financiarte |
| Crédito disponible | Lo que queda sin usar de pólizas, confirming y factoring | Tu colchón de financiación |
| Disponible total | Saldo + crédito disponible | Hasta dónde puedes llegar hoy |
Lo ideal es que los saldos y movimientos lleguen solos desde los bancos, sin descargar ficheros. Con una conexión bancaria por PSD2 (de solo lectura) los datos se actualizan varias veces al día y la cifra está siempre al día. Si hoy trabajas con extractos en Norma 43 descargados a mano, en ¿hace falta la Norma 43 para prever la tesorería? explicamos la diferencia.
2. La previsión: 13 semanas y 12–24 meses
La previsión es el corazón del control de tesorería. Se trabaja en dos horizontes que se complementan:
- 13 semanas (corto plazo, semana a semana): para gestionar la operativa. Aquí entran los cobros de facturas emitidas, los pagos a proveedores, nóminas, Seguridad Social, impuestos, cuotas de préstamos y recibos. Es donde se detectan las tensiones concretas: «la semana 6 no llego por 18.000 €».
- 12, 18 o 24 meses (medio plazo, mes a mes): para decidir. Contrataciones, inversiones, renovación de líneas, estacionalidad, crecimiento. Aquí se trabaja con partidas recurrentes y estimaciones, y con escenarios («¿y si un cliente grande paga 60 días tarde?»).
Cómo montar la previsión, paso a paso:
- Parte del saldo de hoy en todas las cuentas.
- Agrupa los cobros y pagos en partidas (ventas por cliente o línea, proveedores, personal, impuestos, financiación…) y estas en categorías. Usa las mismas en todo el año para poder comparar.
- Carga lo conocido: facturas pendientes de cobro y de pago con su vencimiento, nóminas, cuotas, impuestos con su calendario.
- Estima lo recurrente que aún no tiene factura: ventas previstas, suministros, alquileres.
- Revisa cada semana qué se cumplió, qué no y por qué, y ajusta.
Si quieres empezar sin herramientas, nuestra plantilla de previsión de tesorería a 13 semanas en Excel tiene la estructura semana a semana con alertas de caja negativa y de colchón mínimo. Para el horizonte largo, lee previsiones de tesorería anual, cómo hacer un plan de tesorería en 5 pasos y previsión de escenarios.
3. La conciliación de los movimientos
Conciliar es asignar cada movimiento del banco a su partida y, si corresponde, a la factura o previsión que lo explica. Sin conciliación, la previsión se desordena: un cobro que ya entró sigue apareciendo como pendiente, o un pago se cuenta dos veces.
La conciliación bien hecha permite tres cosas:
- Comparar previsto y real y saber dónde te equivocas al prever.
- Detectar cobros que se retrasan (previsiones vencidas sin movimiento) y actualizar su fecha, como explicamos en actualización de saldos pendientes.
- Cerrar el mes en minutos en lugar de horas.
La mayor parte se puede automatizar con reglas: por concepto, por importe, por el NIF o el nombre del cliente o proveedor. Con reglas bien definidas, la mayoría de movimientos se concilian solos y solo revisas las excepciones. Si vendes online, los ingresos de Stripe, PayPal, Redsys o Adyen llegan agrupados y descontadas las comisiones: en cómo conciliar los payouts de las pasarelas de pago tienes el detalle. Más sobre el proceso en conciliación automática.
4. Cobros y pagos
La forma más barata de mejorar la tesorería no es pedir financiación: es cobrar antes y pagar cuando toca.
Cobros:
- Factura el mismo día que entregas o terminas el servicio, con el vencimiento claro.
- Revisa cada semana las facturas vencidas y reclama a partir del primer día de retraso, con un orden fijo (recordatorio, llamada, segundo aviso).
- Pacta plazos cortos con los clientes nuevos y ofrece domiciliación o pago por adelantado cuando el sector lo permita.
- Mide tus días de cobro (DSO) y su evolución. Lo explicamos en cómo reducir los días de cobro de tu pyme.
Pagos:
- Agrupa los pagos a proveedores en uno o dos días fijos al mes: es más fácil prever y negociar.
- Paga en el vencimiento pactado, ni antes ni después: pagar antes consume caja sin necesidad y pagar tarde estropea la relación.
- Ten un calendario fiscal en la previsión (IVA, retenciones, Impuesto sobre Sociedades) para que no te sorprenda ningún trimestre.
5. Financiación: pólizas, confirming y factoring
La financiación a corto plazo es parte de la tesorería, no un tema aparte. Lo importante es tenerla dentro de la previsión para saber cuánto margen real te queda.
- Póliza de crédito: una línea que dispones y devuelves según necesites. Cuenta como crédito disponible. Vigila la fecha de renovación: si no se renueva, desaparece de golpe del disponible.
- Confirming: cuando pagas una factura de proveedor con el confirming, tu disponible (caja más límite) baja ese día. Al vencimiento, sale el importe de tu cuenta y el límite del confirming se recupera a la vez, así que el disponible no cambia: el efecto ya se contó el día del pago.
- Factoring: en el caso más habitual, el banco te anticipa una factura de cliente. La caja de tu cuenta sube ese día, pero tu disponible no cambia, porque el anticipo consume límite del factoring. Al vencimiento, el cliente paga, el banco retira el importe, el límite se restituye y el disponible sube. El cobro no se cuenta dos veces.
- Comisiones e intereses: no se conocen de antemano. Puedes añadir una estimación en la previsión si quieres; los intereses suelen cargarse aparte, en otro concepto, y se concilian en la categoría de cargos bancarios.
Lo explicamos con ejemplos en cómo reflejar el confirming y el factoring en la previsión de tesorería y repasamos las opciones en tipos de financiación bancaria para pymes.
Si tienes varias sociedades
En un grupo, el control de tesorería añade una capa: ver la caja de todas las sociedades a la vez sin perder el detalle de cada una. Las claves son usar las mismas categorías en todas, separar los préstamos entre sociedades en su propia partida para no inflar la previsión y, si alguna trabaja en otra moneda, consolidar en la moneda del grupo con el tipo de cambio aplicado a la vista. Lo desarrollamos en cómo ver la caja de un grupo con 3 o 4 sociedades, en qué es el cash pooling y, si tienes locales, en franquicias con una cuenta por local.
Los indicadores que conviene mirar
No hacen falta veinte indicadores. Con estos seis tienes la foto:
| Indicador | Cómo se calcula | Qué te dice |
|---|---|---|
| Días de caja | Caja disponible ÷ pagos medios diarios | Cuántos días aguantas pagando sin cobrar nada |
| Runway | Caja ÷ consumo neto mensual (burn rate) | Cuántos meses te quedan si sigues igual |
| Saldo mínimo previsto | El punto más bajo de la previsión a 13 semanas | La semana de más tensión y cuánto falta o sobra |
| Días de cobro (DSO) | Clientes pendientes ÷ ventas × días del periodo | Cuánto tardas de media en cobrar |
| Días de pago (DPO) | Proveedores pendientes ÷ compras × días del periodo | Cuánto tardas de media en pagar |
| Desviación previsto vs real | (Real − previsto) ÷ previsto, por partida | Dónde fallan tus previsiones |
Más detalle en cuántos días de caja tiene mi empresa, runway: cuánto tiempo durará mi negocio, KPIs de tesorería y capital circulante.
Rutina semanal y mensual
El control de tesorería funciona si es un hábito. Esta es una rutina que cabe en media hora a la semana y una hora al mes:
Cada semana (30 minutos):
- Revisa la posición de caja y el crédito disponible.
- Concilia los movimientos pendientes o revisa las excepciones.
- Revisa las previsiones vencidas que no se han cumplido y actualiza sus fechas.
- Mira el saldo mínimo de las próximas 13 semanas y decide si hace falta actuar.
- Reclama las facturas vencidas y fija los pagos de la semana.
Cada mes (1 hora):
- Compara previsto y real por partida y corrige las estimaciones que fallan.
- Actualiza la previsión a 12–24 meses con lo que sabes de ventas, contrataciones e inversiones.
- Revisa los indicadores (días de caja, runway, DSO, DPO) y su evolución.
- Comprueba vencimientos de pólizas y préstamos de los próximos 3 meses.
- Envía un resumen a dirección, socios o a tu asesoría.
Tienes la versión detallada, con tiempos y responsables, en rutina de tesorería semanal: el checklist de 30 minutos.
Cómo montarlo en una semana si partes de cero
Si hoy no tienes ningún control, no intentes hacerlo todo a la vez. Este es un orden que funciona en la mayoría de pymes y que se puede completar en cinco días de trabajo repartidos en una semana:
| Día | Qué haces | Resultado |
|---|---|---|
| 1 | Haz una lista de todas las cuentas, tarjetas, pólizas, préstamos, confirming y factoring, con su banco, límite y vencimiento | Sabes qué tienes y dónde |
| 2 | Define 15–25 partidas agrupadas en categorías (ventas, proveedores, personal, impuestos, financiación, otros) | Un lenguaje común para prever y conciliar |
| 3 | Clasifica los movimientos de los últimos 3 a 6 meses en esas partidas | Un histórico que te dice cuánto cobras y pagas de verdad cada mes |
| 4 | Carga las facturas pendientes de cobro y pago, el calendario de impuestos y las cuotas de préstamos en una previsión a 13 semanas | Tu primer saldo mínimo previsto |
| 5 | Extiende la previsión a 12 meses con las partidas recurrentes y fija el colchón mínimo de caja que quieres mantener | Una visión del año y una alerta clara |
A partir de ahí, la rutina semanal mantiene todo al día. Dos consejos que ahorran mucho trabajo después:
- Decide el colchón mínimo antes de mirar los números. Una referencia habitual es el equivalente a uno o dos meses de pagos fijos (nóminas, Seguridad Social, alquileres y cuotas). Así la previsión te dice algo concreto: «la semana 9 bajo del colchón», no solo «baja la caja».
- Pocas partidas, bien definidas. Con demasiadas, la conciliación se vuelve lenta y nadie mantiene la previsión. Siempre puedes dividir una partida más adelante cuando necesites más detalle.
Si tu empresa tiene un ERP, aprovecha que ya contiene las facturas con sus vencimientos: no las vuelvas a teclear. Y si trabajas con una asesoría, compártele la previsión mensual: le ayuda a planificar impuestos y a anticipar necesidades de financiación. En cómo una asesoría puede controlar la tesorería de sus clientes lo explicamos desde el otro lado.
Ejemplo anonimizado
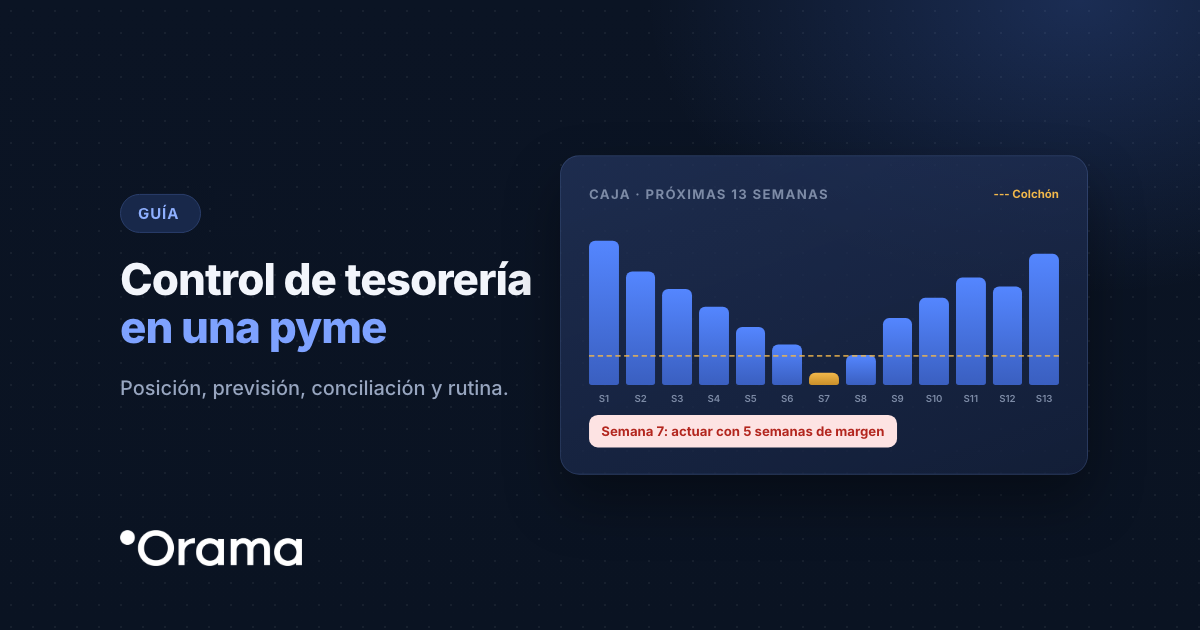
Una distribuidora de 6 M€ de facturación, con 3 bancos y una póliza de 150.000 €, llevaba la tesorería en Excel y la actualizaba los lunes. Al montar la previsión a 13 semanas con los vencimientos reales de clientes y proveedores, apareció un problema que no veía: en la semana 7 coincidían el pago trimestral de IVA, la paga extra y dos pagos grandes a proveedores, y el saldo mínimo bajaba a −42.000 € aunque la póliza aún tenía margen.
Con cinco semanas de antelación pudo actuar sin urgencias:
- Reclamó dos facturas vencidas de 25.000 € que llevaban 20 días de retraso.
- Movió uno de los pagos a proveedores a la semana 9, dentro del plazo pactado.
- Planificó disponer 30.000 € de la póliza solo esa semana, en lugar de mantenerla dispuesta todo el trimestre.
El saldo mínimo quedó en positivo y el coste financiero fue menor que el del año anterior, cuando la póliza estuvo dispuesta de forma preventiva durante meses.
Herramientas: Excel o software
La herramienta depende del tamaño y la complejidad:
- Excel basta si tienes un banco, unos 100 movimientos al mes y una sola sociedad. Empieza con la plantilla de 13 semanas.
- Un software de tesorería compensa cuando tienes varios bancos, cientos de movimientos, un ERP del que salen las facturas, varias sociedades o necesitas previsión a más de un año con escenarios. El ahorro está en no descargar extractos, no conciliar a mano y tener la previsión siempre al día.
- Un sistema de tesorería para grandes empresas tiene sentido con tesorería centralizada internacional, pagos masivos, cash pooling físico y equipos dedicados, y suele requerir un proyecto de implantación.
Lo comparamos en detalle en ¿Excel o software de tesorería? Cuándo basta la hoja y cuándo no y en qué debe tener un software de tesorería para una pyme.
Cómo lo hace Orama
Orama es un software de control y previsión de tesorería para pymes, grupos y asesorías. Cubre las cinco piezas de esta guía:
- Posición de caja: conecta el 100 % de los bancos de España y +3.000 en Europa y Latam por PSD2, en solo lectura, y actualiza saldos y movimientos hasta 4 veces al día.
- Previsión: cuadro de tesorería con vista de 13 semanas y previsión a 12, 18 o 24 meses, con escenarios. La IA ayuda a crear las previsiones de una partida a partir de su histórico y de tus instrucciones.
- Conciliación: concilia automáticamente entre el 90 y el 99 % de los movimientos con reglas, y desglosa los payouts de Stripe, PayPal, Redsys y Adyen.
- Cobros y pagos: se integra con Odoo, Holded, Sage 50, Sage 200, Sage Despachos, a3innuva, Business Central y Oracle NetSuite para traer las facturas y sus vencimientos.
- Financiación y grupos: pólizas, confirming y factoring dentro de la previsión, y consolidación de varias sociedades en la moneda que elijas.
Puedes probarlo gratis 7 días, sin tarjeta, o pedir una demo de 30 minutos con tus datos.
Errores habituales
- Confundir beneficio con caja y decidir con la cuenta de resultados.
- Prever solo un mes y descubrir tarde los picos de impuestos y pagas extra.
- No conciliar y trabajar con una previsión que ya no se parece a la realidad.
- Contar la financiación como caja propia o no tener en cuenta cuándo vence una póliza.
- Revisar la tesorería solo cuando hay un problema.
Los repasamos uno a uno, con cómo evitarlos, en errores habituales en la tesorería de una pyme.