Para reducir los días de cobro (DSO) de una pyme hay que actuar en tres momentos: antes de vender (condiciones claras y plazos cortos), al facturar (factura el mismo día, completa y con fecha de vencimiento) y después del vencimiento (reclamar desde el primer día con un orden fijo). Medir el DSO cada mes y revisar las facturas vencidas cada semana es lo que hace que funcione.
Cada día que tardas en cobrar es dinero que tu empresa presta gratis a sus clientes. En esta entrada explicamos cómo se calcula el DSO, qué valor es razonable y diez medidas concretas para bajarlo. Forma parte de la guía de control de tesorería para pymes.
Qué es el DSO y cómo se calcula
El DSO (days sales outstanding), o periodo medio de cobro, mide cuántos días tardas de media en cobrar tus ventas. La fórmula más usada es:
DSO = (saldo de clientes pendiente de cobro ÷ ventas del periodo) × días del periodo
Por ejemplo, si a 31 de marzo tienes 180.000 € pendientes de cobro y en el trimestre has facturado 270.000 € (IVA incluido, igual que el saldo de clientes), tu DSO es 180.000 ÷ 270.000 × 90 = 60 días.
Tres consejos para que el dato sea útil:
- Calcula siempre con el mismo criterio (con IVA o sin IVA en los dos términos) y el mismo periodo.
- Míralo cada mes y fíjate en la tendencia, no en un dato aislado.
- Compáralo con el plazo que tienes pactado con tus clientes: si pactas 30 días y tu DSO es 60, la mitad del problema es de cobro, no de condiciones.
Qué DSO es razonable
En España, la Ley 3/2004 de morosidad fija un plazo máximo de pago entre empresas de 60 días (30 días si no se pacta otro). Por eso, en la mayoría de sectores un DSO por encima de 60–70 días indica que algo falla: o se pactan plazos demasiado largos o se cobra tarde lo pactado. Lo importante es comparar tu DSO con tu plazo medio pactado y con tus días de pago (DPO): si cobras más tarde de lo que pagas, financias tú la diferencia.
10 medidas para reducir los días de cobro
Antes de vender
- Pacta plazos claros y por escrito. En el presupuesto, el pedido o el contrato. Lo que no está escrito se negocia después, y casi siempre a tu costa.
- Revisa la solvencia de los clientes nuevos antes de dar crédito, sobre todo en pedidos grandes. Para los primeros pedidos, valora un anticipo o el pago al contado.
- Ofrece formas de pago que cobren solas: domiciliación (SEPA), tarjeta o pasarela de pago. Reducen el retraso porque no dependen de que el cliente se acuerde.
Al facturar
- Factura el mismo día que entregas o terminas el servicio. Cada día de retraso en facturar es un día más de DSO.
- Factura sin errores: número de pedido, datos fiscales correctos, fecha de vencimiento visible y cuenta de cobro. Una factura devuelta reinicia el reloj.
- En proyectos largos, factura por hitos en lugar de todo al final.
Después del vencimiento
- Reclama desde el primer día de retraso, con un orden fijo: recordatorio amable el día 1, llamada el día 7, segundo aviso el día 15 y escalado a dirección el día 30.
- Revisa cada semana la lista de vencidos dentro de tu rutina de tesorería y actualiza en la previsión la fecha probable de cobro.
- Prioriza por importe y antigüedad: unas pocas facturas suelen concentrar la mayor parte del retraso.
- Si un cliente paga siempre tarde, cambia las condiciones (anticipo, plazo más corto) o valora anticipar sus facturas con factoring, sabiendo que tiene un coste. En confirming y factoring en la previsión explicamos cómo reflejarlo.
Cómo afecta el DSO a tu caja
Reducir el DSO libera caja de forma directa. Una regla rápida: cada día de DSO equivale a tus ventas diarias. Una pyme que factura 3 M€ al año (unos 8.200 € al día) y baja su DSO de 65 a 50 días libera unos 123.000 €, sin pedir financiación ni vender más.
| Facturación anual | Venta diaria aprox. | Caja liberada al bajar 10 días el DSO |
|---|---|---|
| 1 M€ | 2.700 € | 27.400 € |
| 3 M€ | 8.200 € | 82.200 € |
| 10 M€ | 27.400 € | 274.000 € |
| 25 M€ | 68.500 € | 685.000 € |
Ese dinero mejora tus días de caja, tu capital circulante y reduce lo que necesitas de pólizas o factoring.
Ejemplo anonimizado
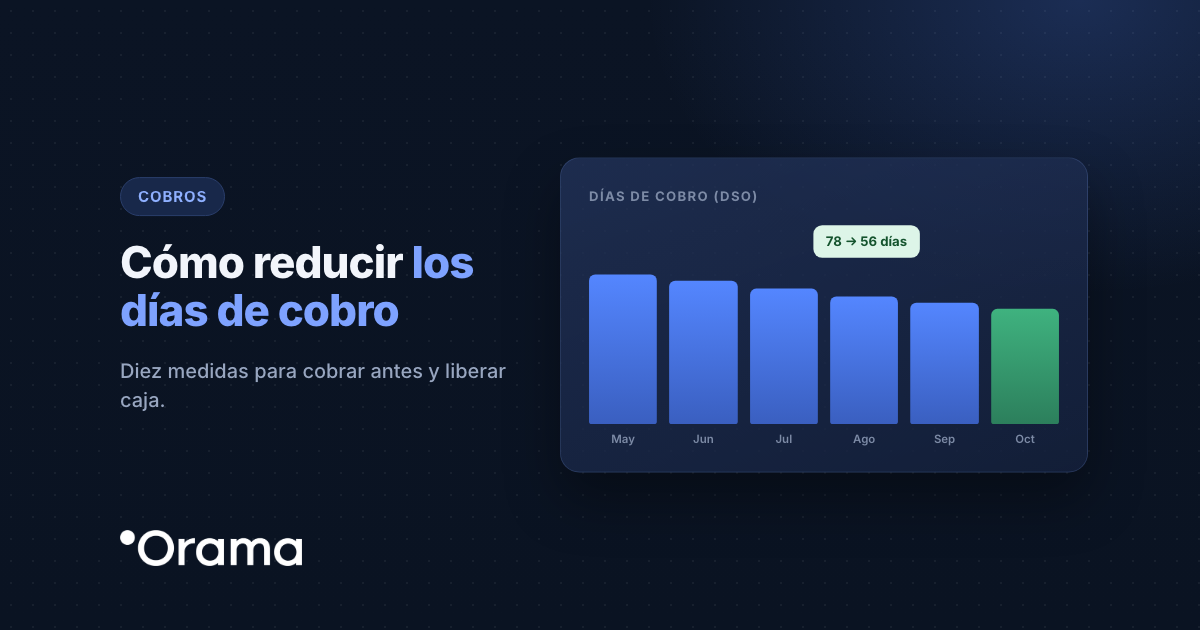
Una empresa de instalaciones con 4 M€ de facturación tenía un DSO de 78 días con un plazo pactado medio de 45. Al analizar las facturas vencidas vio que el 70 % del retraso estaba en 12 clientes y que facturaba de media 6 días después de terminar cada trabajo. Aplicó tres medidas: facturar el mismo día desde el móvil del técnico, reclamar con el calendario fijo (día 1, 7, 15 y 30) y pedir un anticipo del 30 % a los clientes con peor historial. En cinco meses su DSO bajó a 56 días y liberó unos 240.000 € de caja.
Cómo te ayuda Orama
Orama trae las facturas de tu ERP (Odoo, Holded, Sage 50, Sage 200, Sage Despachos, a3innuva, Business Central u Oracle NetSuite) con su vencimiento a la previsión y, al conciliar los movimientos del banco, distingue lo cobrado de lo pendiente. Las facturas vencidas que no han entrado aparecen como previsiones vencidas para que las reclames y actualices su fecha. Puedes probarlo gratis 7 días, sin tarjeta, o pedir una demo de 30 minutos.