Los errores de tesorería que más dinero cuestan a una pyme son casi siempre los mismos: confundir beneficio con caja, prever a muy corto plazo, no conciliar, contar la financiación como dinero propio y no seguir los cobros. Todos se evitan con una previsión a 13 semanas y a 12 meses, una conciliación semanal y una rutina fija de 30 minutos.
En esta entrada repasamos los diez errores más habituales, por qué pasan y qué hacer para evitarlos. Si quieres la visión completa, empieza por la guía de control de tesorería para pymes.
1. Decidir con la cuenta de resultados en lugar de con la caja
Una pyme puede cerrar el trimestre con beneficio y no tener dinero para pagar las nóminas. Pasa cuando las ventas se cobran a 60 o 90 días y los gastos se pagan antes, o cuando el beneficio se ha ido en existencias o en una inversión.
Cómo evitarlo: antes de una decisión con impacto (contratar, comprar maquinaria, repartir dividendos), mira la previsión de caja, no solo el resultado. Lo explicamos en por qué la caja es más importante que el beneficio.
2. Prever solo el mes que viene
Con una previsión a 30 días, los picos llegan por sorpresa: el IVA trimestral, el Impuesto sobre Sociedades, las pagas extra, la renovación de un seguro anual o la temporada baja. Cuando aparecen en la previsión, ya no hay margen para negociar.
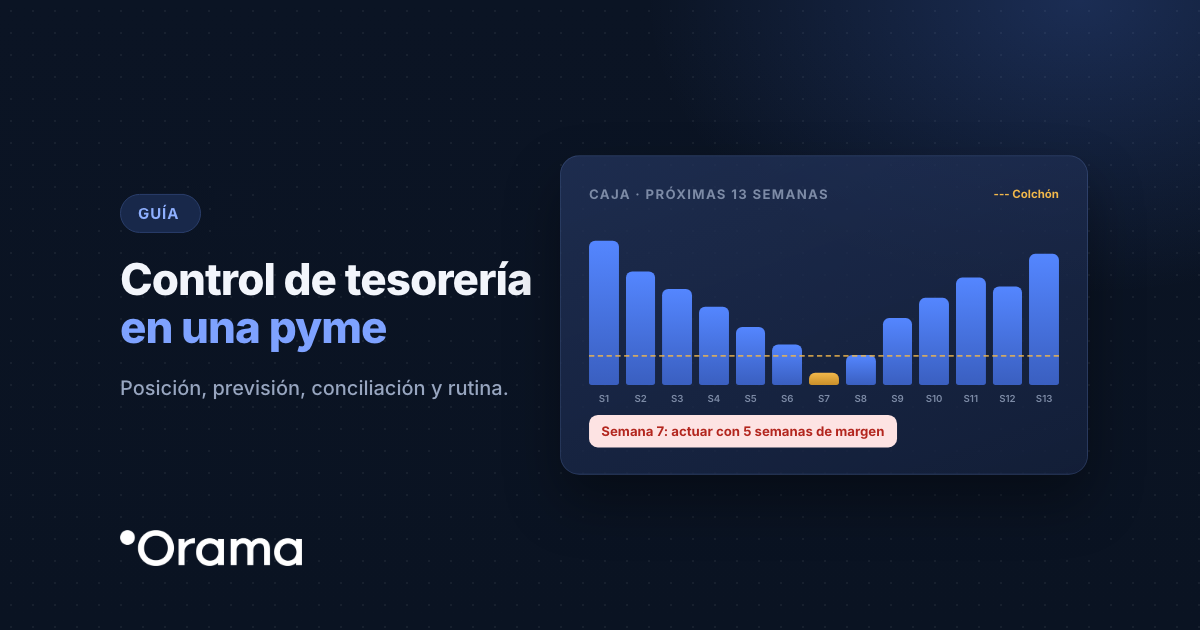
Cómo evitarlo: trabaja con dos horizontes. 13 semanas, semana a semana, para la operativa; y 12 a 24 meses, mes a mes, para las decisiones. Si empiezas de cero, la plantilla de 13 semanas te da la estructura.
3. Una previsión que nadie actualiza
Es el error más frecuente en empresas que ya prevén: la hoja se hizo en enero y en abril ya no se parece a la realidad. Los cobros que se retrasan siguen en su fecha original, los pagos imprevistos no están y la previsión deja de servir.
Cómo evitarlo: cada semana, revisa las previsiones vencidas que no se han cumplido y muévelas a su nueva fecha probable. Lo contamos en actualización de saldos pendientes.
4. No conciliar (o conciliar a fin de mes)
Sin conciliación no sabes qué cobros han entrado, qué pagos han salido ni dónde se desvía la previsión. Si se deja para fin de mes, se convierte en una tarea de horas que se aplaza una y otra vez.
Cómo evitarlo: concilia cada semana y automatiza lo repetitivo con reglas (por concepto, importe o cliente). Así solo revisas las excepciones. Más en conciliación automática.
5. Contar la financiación como si fuera caja propia
Mirar el «disponible» sin separar lo que es dinero propio de lo que es crédito da una falsa sensación de seguridad. Y el día que una póliza no se renueva, ese colchón desaparece de golpe.
Cómo evitarlo: separa en tu posición de caja el saldo en cuentas, el crédito disponible y el total. Ten en la previsión las fechas de renovación de pólizas y préstamos, y revísalas con tres meses de antelación. Si usas confirming o factoring, refléjalos bien: en confirming y factoring en la previsión explicamos cómo afectan al disponible.
6. Dejar los cobros para cuando haya tiempo
Muchas pymes facturan tarde, no reclaman hasta que la factura lleva semanas vencida y no saben cuántos días tardan de media en cobrar. Cada día de retraso es dinero que financias tú a tus clientes.
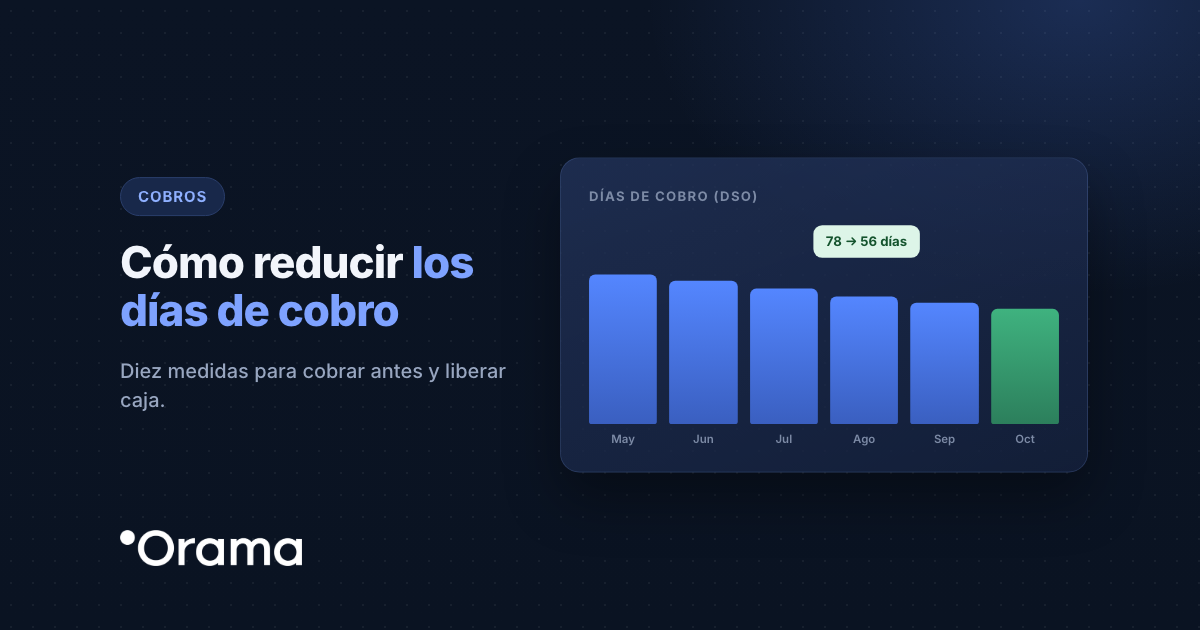
Cómo evitarlo: factura el mismo día de la entrega, reclama desde el primer día de retraso con un orden fijo y mide tus días de cobro. Te damos ideas concretas en cómo reducir los días de cobro (DSO).
7. Pagar a proveedores antes de tiempo (o de forma desordenada)
Pagar cada factura según llega parece ordenado, pero consume caja antes de lo necesario y hace imposible prever. Pagar tarde, en cambio, estropea la relación y puede encarecer las compras.
Cómo evitarlo: agrupa los pagos en uno o dos días fijos al mes y paga en el vencimiento pactado. Si necesitas alargar plazos, negócialo antes, no por la vía de los hechos.
8. No tener un colchón mínimo definido
Sin una cifra de referencia, es difícil saber si una semana con poca caja es un problema o no. Las decisiones se toman por intuición y, a menudo, tarde.
Cómo evitarlo: fija un saldo mínimo, por ejemplo el equivalente a uno o dos meses de pagos fijos (nóminas, Seguridad Social, alquileres y cuotas), y márcalo en la previsión. Así sabes cuántos días de caja tienes y qué semana te acercas al límite.
9. Mezclar sociedades, o no ver el grupo
En los grupos de empresas es habitual llevar cada sociedad en su hoja y no tener una foto conjunta, o al revés: sumar todo sin separar los préstamos entre sociedades, lo que infla la caja del grupo.
Cómo evitarlo: usa las mismas categorías en todas las sociedades, separa los movimientos entre ellas en su propia partida y consolida en una sola vista. Lo explicamos en cómo ver la caja de un grupo con varias sociedades.
10. Revisar la tesorería solo cuando hay un problema
Si la tesorería solo se mira cuando la cuenta está en números rojos, todas las soluciones son caras: financiación urgente, descuentos para cobrar antes o retrasos con proveedores.
Cómo evitarlo: una rutina fija de 30 minutos a la semana y una hora al mes. Tienes el checklist en rutina de tesorería semanal.
Resumen: error, señal de alerta y solución
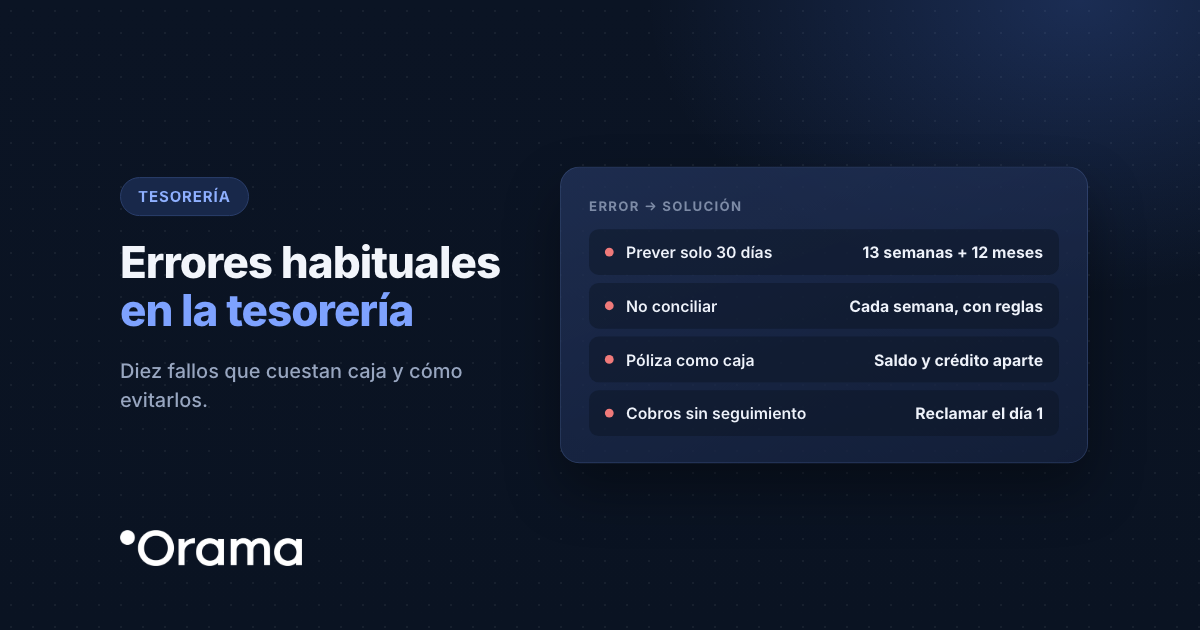
| Error | Señal de alerta | Solución |
|---|---|---|
| Decidir con el beneficio | «Ganamos dinero, pero no hay caja» | Previsión de caja antes de cada decisión |
| Prever a 30 días | Sustos con impuestos y pagas extra | 13 semanas + 12–24 meses |
| Previsión sin actualizar | Nadie se fía de la hoja | Revisión semanal de vencidos |
| No conciliar | No sabes qué está cobrado | Conciliación semanal con reglas |
| Financiación como caja | Pólizas que vencen sin aviso | Saldo y crédito por separado |
| Cobros sin seguimiento | Días de cobro que suben | Reclamar desde el primer día |
| Pagos desordenados | Caja que baja sin motivo claro | Días fijos de pago |
| Sin colchón mínimo | Decisiones por intuición | Saldo mínimo en la previsión |
| Grupo sin consolidar | Caja del grupo inflada | Mismas categorías y préstamos aparte |
| Mirar solo en crisis | Financiación urgente y cara | Rutina semanal y mensual |
Ejemplo anonimizado
Una empresa de servicios técnicos con 2,5 M€ de facturación cerró el año con beneficio, pero en febrero tuvo que pedir una póliza urgente. Al revisar la tesorería encontró tres de estos errores a la vez: prevista solo a un mes (no vio el pago del Impuesto sobre Sociedades junto al IVA del cuarto trimestre), cobros sin seguimiento (sus días de cobro habían pasado de 48 a 71 en un año) y pagos a proveedores en cuanto llegaban las facturas. Con una previsión a 13 semanas, reclamaciones semanales y dos días fijos de pago al mes, en seis meses bajó sus días de cobro a 55 y dejó de disponer de la póliza.
Cómo te ayuda Orama
Orama conecta el 100 % de los bancos de España y +3.000 en Europa y Latam y actualiza saldos y movimientos hasta 4 veces al día. Concilia automáticamente entre el 90 y el 99 % de los movimientos, trae las facturas de tu ERP con sus vencimientos y te da una previsión a 13 semanas y a 12, 18 o 24 meses, con escenarios. Puedes probarlo gratis 7 días, sin tarjeta, o pedir una demo de 30 minutos.