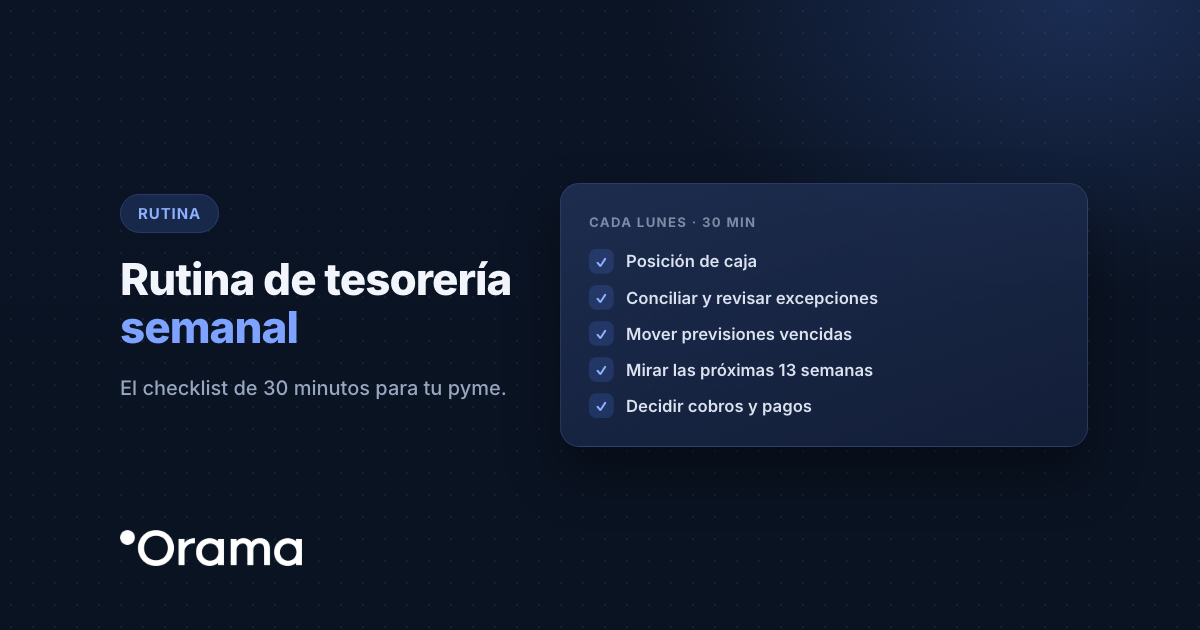
Una rutina de tesorería semanal de 30 minutos basta para que una pyme tenga la caja bajo control: 5 minutos para la posición de caja, 10 para conciliar y revisar las excepciones, 5 para las previsiones vencidas, 5 para mirar las próximas 13 semanas y 5 para decidir cobros y pagos. Se completa con una revisión mensual de una hora.
El control de tesorería no falla por falta de conocimientos, sino por falta de hábito. Esta es la rutina que recomendamos, con el orden, el tiempo de cada paso y lo que tienes que decidir al final. Forma parte de la guía de control de tesorería para pymes.
Antes de empezar: qué necesitas
- Una previsión a 13 semanas con tus partidas de cobros y pagos. Si no la tienes, empieza con la plantilla de 13 semanas.
- Un saldo mínimo de referencia (tu colchón): por ejemplo, uno o dos meses de pagos fijos.
- Acceso a los movimientos de todos tus bancos, idealmente sin descargar extractos uno a uno.
- Un día y una hora fijos en la agenda. El lunes por la mañana funciona bien: decides los pagos de la semana con la foto actualizada.
El checklist semanal (30 minutos)
| Paso | Tiempo | Qué haces | Qué decides |
|---|---|---|---|
| 1. Posición de caja | 5 min | Saldo de todas las cuentas y crédito disponible de pólizas, confirming y factoring | ¿Estoy por encima del colchón hoy? |
| 2. Conciliación | 10 min | Asignar los movimientos de la semana a su partida y revisar los que no se han conciliado solos | ¿Hay algún cargo o cobro que no esperaba? |
| 3. Previsiones vencidas | 5 min | Revisar cobros y pagos previstos que no se han producido y moverlos a su nueva fecha | ¿Qué cliente hay que reclamar? |
| 4. Próximas 13 semanas | 5 min | Mirar el saldo mínimo previsto y la semana en que se produce | ¿Hace falta actuar? ¿Cuándo? |
| 5. Cobros y pagos | 5 min | Lanzar reclamaciones y fijar los pagos de la semana | Qué se paga, qué se reclama, qué se aplaza |
1. Posición de caja (5 minutos)
Anota tres cifras: saldo en cuentas, crédito disponible y total. Compáralas con la semana anterior. Si el saldo ha bajado más de lo previsto, ya sabes dónde mirar en el paso 2.
2. Conciliación (10 minutos)
Cada movimiento del banco tiene que estar asignado a su partida y, si corresponde, a la factura o previsión que lo explica. Con reglas automáticas (por concepto, importe o cliente), la mayor parte se concilia sola y solo revisas las excepciones. Si vendes online, recuerda que los payouts de las pasarelas agrupan varios cobros.
3. Previsiones vencidas (5 minutos)
Es el paso que más se olvida y el que más mejora la previsión. Un cobro previsto para el lunes que no ha llegado el viernes no puede seguir en el lunes: muévelo a la fecha probable y anótalo para reclamar. Lo explicamos en actualización de saldos pendientes.
4. Próximas 13 semanas (5 minutos)
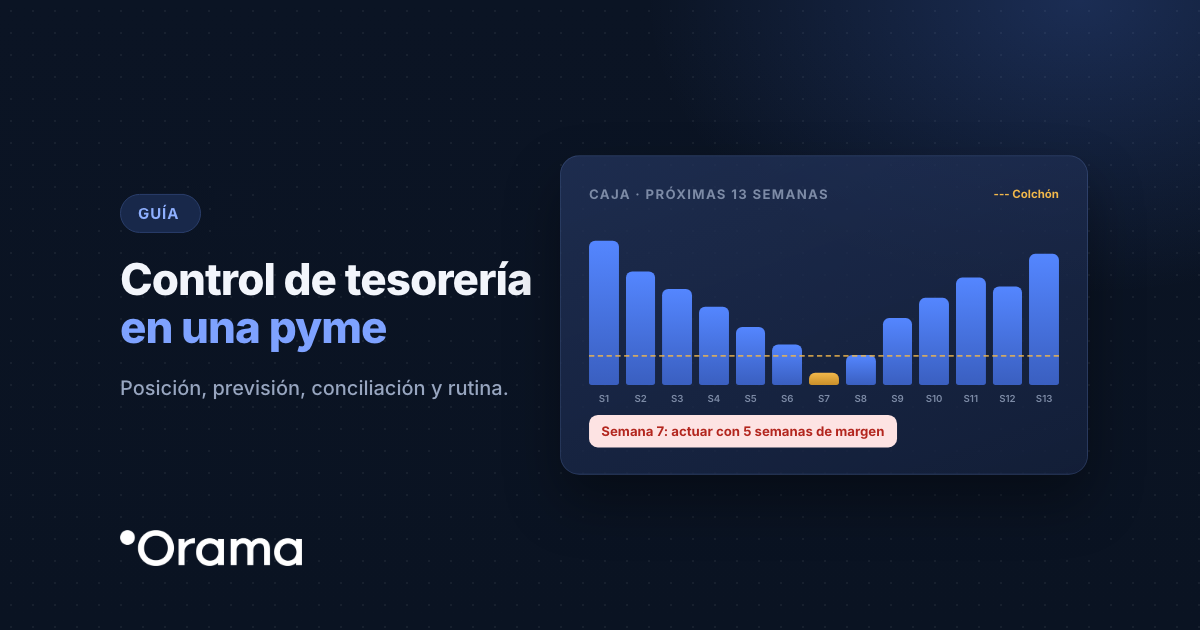
Busca el punto más bajo de la previsión. Si en alguna semana el saldo baja del colchón, apúntalo con la cifra exacta («semana 7: faltan 18.000 €»). Cuantas más semanas de antelación, más opciones y más baratas.
5. Cobros y pagos (5 minutos)
Con lo anterior, decide: qué facturas reclamas y a quién, qué pagos se hacen esta semana y si alguno se puede mover dentro del plazo pactado. Si la previsión muestra tensión, planifica ya la disposición de la póliza para esas semanas, no antes. Para bajar el retraso de forma estable, lee cómo reducir los días de cobro.
La revisión mensual (1 hora)
- Previsto frente a real por partida: dónde te has equivocado y por qué. Corrige las estimaciones que fallan siempre en el mismo sentido.
- Previsión a 12–24 meses: actualízala con lo que sabes de ventas, contrataciones, inversiones e impuestos. Más en previsiones de tesorería anual.
- Indicadores: días de caja, runway, DSO y DPO, y su evolución.
- Financiación: vencimientos y renovaciones de pólizas y préstamos de los próximos tres meses.
- Escenarios: si hay incertidumbre (un cliente grande, una inversión), compara un escenario prudente con el base. Te lo explicamos en previsión de escenarios.
- Informe: un resumen de una página para dirección, socios o la asesoría.
Quién la hace
En una pyme pequeña, la rutina la hace el gerente o la persona de administración. En empresas medianas, la prepara administración y la revisa el responsable financiero. Si trabajas con una asesoría, puede hacer la revisión mensual contigo: lo explicamos en cómo una asesoría puede controlar la tesorería de sus clientes. Lo importante es que haya una persona responsable y un día fijo.
Ejemplo anonimizado
Un grupo de dos sociedades del sector alimentario, con 9 M€ de facturación, dedicaba media mañana cada viernes a entrar en cinco bancos, copiar saldos y actualizar un Excel. Con los bancos conectados y la conciliación automática, la rutina quedó en unos 30 minutos los lunes. Lo más útil fue el paso 3: al mover cada semana las previsiones vencidas, el gerente vio con seis semanas de antelación que un cliente de gran consumo se estaba retrasando y negoció el cobro antes del pico de compras de verano.
Cómo te ayuda Orama
Con Orama, la mayor parte de la rutina ya está hecha cuando la abres. Los saldos y movimientos del 100 % de los bancos de España y +3.000 en Europa y Latam se actualizan hasta 4 veces al día, entre el 90 y el 99 % de los movimientos se concilian automáticamente y las previsiones vencidas aparecen marcadas para revisarlas. La vista de 13 semanas y la previsión a 12, 18 o 24 meses se recalculan con cada movimiento. Puedes probarlo gratis 7 días, sin tarjeta, o pedir una demo de 30 minutos.