Un software de tesorería para una pyme tiene que hacer tres cosas sin que nadie teclee: traer los movimientos de todos tus bancos varias veces al día, asignar cada cobro y cada pago a lo que es (clientes, nóminas, impuestos, proveedores) y decirte cuánto dinero tendrás dentro de cuatro, ocho y trece semanas. Todo lo demás (escenarios, informes, multiempresa, permisos) se apoya en esas tres cosas: si una herramienta falla en alguna, no te sirve.
¿Qué es un software de gestión del flujo de caja?
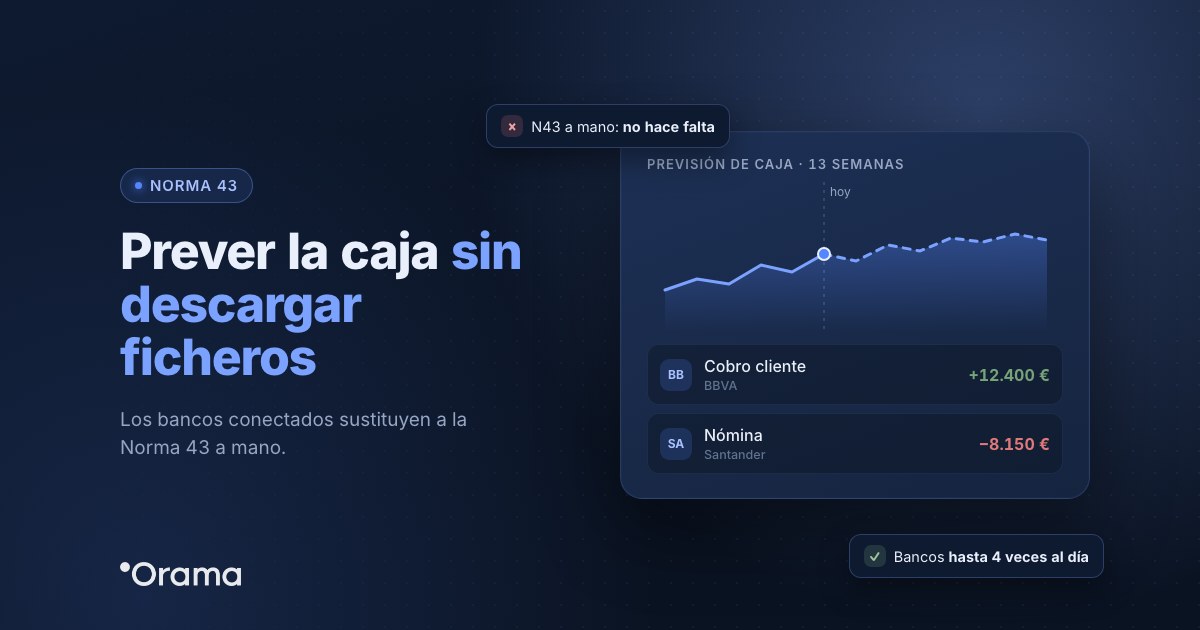
Un SaaS es un software como servicio y en este caso enfocado en la gestión de flujo de caja. Es un apoyo para el departamento de finanzas que te permite ahorrar tiempo automatizando procesos y te muestra los datos más relevantes de tu flujo de caja, con tus bancos actualizados hasta 4 veces al día (cada 6 horas). Al automatizar tareas repetitivas, el equipo financiero puede centrarse en analizar y decidir.
Además, te da una visión clara de las entradas y salidas de dinero, lo que te ayuda a prever posibles problemas de liquidez antes de que lleguen.
Qué ganas frente a una hoja de cálculo
- Automatización de procesos: reduce el tiempo invertido en tareas manuales, mejora la precisión y disminuye los errores humanos.
- Visión centralizada: toda la información financiera en un solo lugar para tomar mejores decisiones.
- Mejor cash flow: al controlar con precisión las entradas y salidas de efectivo, puedes prever problemas y gestionar mejor tus reservas de liquidez.
- Integración con otras herramientas: se conecta con tus bancos y con tu sistema de contabilidad o facturación. Orama conecta con el 100 % de los bancos de España y +3.000 en Europa y Latam, y con ERPs como Odoo, Holded, Sage 50, Sage 200, Sage Despachos, a3innuva, Business Central y Oracle NetSuite.
- Imprescindibles: conexión de los tres bancos y de la póliza, conciliación con las facturas del ERP y previsión a 13 semanas que se actualice sola.
- Muy importantes: escenarios (¿qué pasa si los dos clientes grandes vuelven a pagar tarde?) y ver la caja con y sin la póliza.
- Útiles más adelante: permisos para que el asesor fiscal consulte sin tocar nada y la previsión a 12 meses para decidir si abre un segundo almacén.
- No necesarios hoy: multiempresa, porque solo tienen una sociedad.
- Bancos: se conecta con el 100 % de los bancos de España y +3.000 en Europa y Latam, por PSD2 y en solo lectura, a través de agregadores bancarios regulados por el Banco de España y con certificación ISO/IEC 27001. Se actualizan hasta 4 veces al día.
- Conciliación: cada movimiento se asigna a su partida por palabras clave, y cada factura del ERP, por NIF, nombre fiscal o palabras clave. Así se concilian solos entre el 80 y el 95 % de los movimientos; lo que no reconoce va a la bandeja de tareas. Ver conciliación bancaria.
- Previsión: se genera con reglas de estimación, facturas del ERP y sugerencias de la IA a partir de tu histórico, a 12, 18 o 24 meses (o el horizonte que necesites), con el cuadro por días, semanas o meses y la comparación real frente a previsto. Ver previsión de tesorería.
- Escenarios: hipótesis de importe y frecuencia sobre tu previsión, con y sin tus líneas de crédito, sin modificar el cuadro.
- ERPs: Odoo, Holded, Sage 50, Sage 200, Sage Despachos, a3innuva, Business Central y Oracle NetSuite. Ver integraciones.
- Multiempresa y permisos: tesorería consolidada del grupo y permisos de ver y editar por sección y por empresa, también para tu asesoría.
- Productos financieros: pólizas de crédito, préstamos, tarjetas, confirming y factoring dentro de la previsión.
- Prueba: 7 días gratis, sin tarjeta.
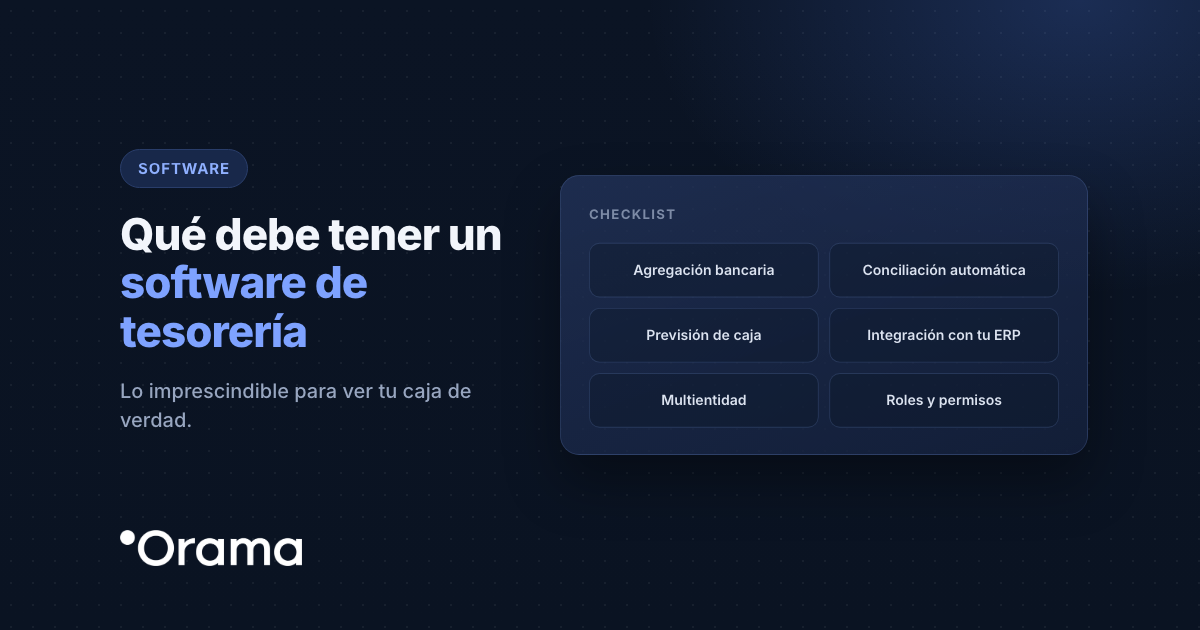
Los 8 criterios, en orden de importancia
1. Conexión bancaria automática
Si alguien tiene que descargar extractos y subirlos, vuelves al Excel con otra pantalla. Busca una conexión PSD2 de solo lectura que cubra todos tus bancos, incluidas las cuentas en el extranjero, y que se actualice varias veces al día.
2. Conciliación automática
Es donde se va el tiempo cada semana. El software debe reconocer solo la mayoría de los movimientos y emparejarlos con las facturas del ERP. Lo que no reconozca debe quedar en una bandeja de pendientes.
3. Previsión a corto y a largo plazo
Necesitas ver las próximas 13 semanas para operar (pagos, cobros, uso de la póliza) y 12 meses o más para planificar (contrataciones, inversiones, financiación). Debe generarse sola a partir de facturas, reglas e histórico, y compararse con lo real.
4. Escenarios
Las decisiones se toman sobre escenarios, no sobre un único número. Pide poder simular «¿y si contrato a dos personas?», «¿y si las ventas caen un 10 %?» o «¿y si solo cobro el 75 % de lo previsto?» sin estropear tu previsión principal.
5. Integración con tu ERP
Las facturas emitidas y recibidas son la mejor previsión de cobros y pagos. Comprueba que se conecta con el ERP que ya usas, y cada cuánto se sincroniza.
6. Multiempresa y permisos
Si tienes varias sociedades, necesitas ver la tesorería de cada una y la del grupo consolidada. Y aunque tengas una sola, querrás dar a cada persona solo lo que necesita: dirección en consulta, administración con permiso para conciliar y la asesoría con su propio acceso.
7. Productos financieros
Pólizas de crédito, préstamos, tarjetas, confirming y factoring cambian tu caja real. Si el software no los entiende, cuentas dos veces un pago enviado a confirming o no ves cuánto te queda en la póliza.
8. Prueba con tus datos y planes claros
Un buen proveedor te deja probar con tus propios bancos antes de pagar y te explica qué incluye cada plan. Si tu caso necesita algo a medida (varias sociedades, un ERP poco habitual), pide que te detallen qué entra y qué no. Pregunta también por la permanencia y por lo que cuesta añadir una sociedad o un usuario más.
Qué preguntar en la demo
Lleva esta tabla a la demo. Si una respuesta es vaga, pide que te lo enseñen en pantalla.
| Criterio | Qué preguntar en la demo | Señal de alerta |
|---|---|---|
| Conexión bancaria | ¿Están todos mis bancos? ¿La conexión es PSD2 y de solo lectura? ¿Cuántas veces al día se actualiza? | «Tu banco lo subes por fichero» |
| Conciliación | ¿Cómo reconoce un movimiento? ¿Qué pasa con los que no reconoce? ¿Empareja facturas del ERP? | Que todo dependa de revisar movimiento a movimiento |
| Previsión | ¿De dónde salen las previsiones? ¿A qué horizonte llega? ¿Cómo veo real frente a previsto? | Que haya que teclear cada previsión |
| Escenarios | ¿Puedo simular una contratación o una caída de ventas sin tocar mi previsión? | Escenarios que solo existen en un Excel exportado |
| ERP | ¿Se conecta con el mío? ¿Cada cuánto sincroniza? ¿Puede modificar algo en mi ERP? | Integraciones que siguen «en desarrollo» o que tendría que programar tu equipo |
| Multiempresa y permisos | ¿Consolida varias sociedades? ¿Puedo dar acceso de solo consulta a dirección o a mi asesoría? | Un único usuario que lo ve todo |
| Productos financieros | ¿Gestiona pólizas de crédito, préstamos, tarjetas, confirming y factoring dentro de la previsión? | Que el confirming se cuente dos veces |
| Prueba y planes | ¿Puedo probarlo gratis con mis bancos? ¿Qué incluye cada plan? ¿Hay permanencia? | No hay forma de probarlo con tus datos ni de saber qué incluye cada plan |
Un ejemplo: una distribuidora con 4 M€ de facturación
Tomemos una empresa ficticia: Suministros Delta, una distribuidora de material eléctrico con 4 M€ de facturación, 22 empleados, tres bancos, una póliza de crédito de 200.000 € y la facturación en un ERP. Hoy llevan la tesorería en una hoja de cálculo que actualizan cada lunes: descargar extractos, pegar movimientos, marcar cobros y rehacer la previsión les lleva unas cinco horas a la semana.
El problema no son solo las horas. En marzo, el pago trimestral del IVA coincidió con dos clientes grandes que pagaron con tres semanas de retraso, y la póliza llegó al límite sin que nadie lo viera venir.
Para Suministros Delta, los criterios pesan así:
Con esa lista, la demo se convierte en una comprobación: ¿resuelve mis imprescindibles con mis propios bancos? La prueba gratuita sirve para confirmarlo antes de pagar.
¿Cuándo basta con una hoja de cálculo?
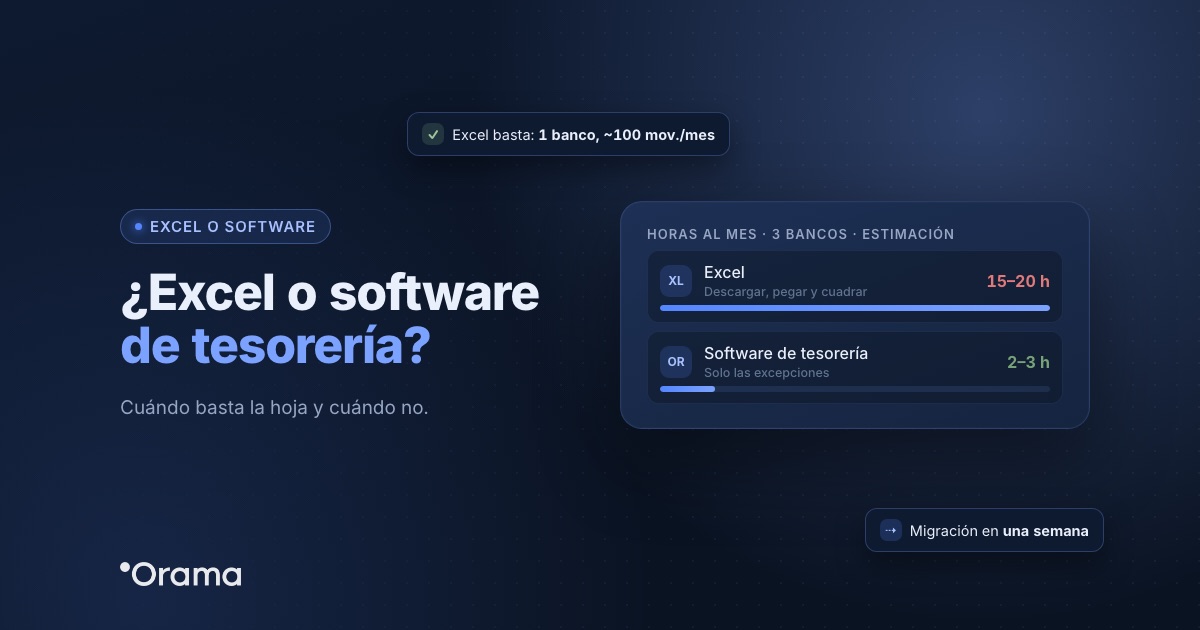
Con un solo banco, menos de unos 100 movimientos al mes y una sola persona actualizando la hoja, una hoja de cálculo bien montada funciona. Si es tu caso, empieza por nuestra plantilla de tesorería a 13 semanas. A partir de dos bancos, o cuando la previsión depende de cobros pendientes de clientes, el error acumulado y las horas de mantenimiento suelen superar lo que cuesta un software.
¿Cuánto cuesta un software de tesorería para pymes?
Depende de las funciones, del número de sociedades y de usuarios. Los productos pensados para grandes corporaciones suelen sobrarle a una pyme. Pide siempre el precio publicado y una prueba gratuita. En Orama, consulta los planes en orama.ai/planes.
Cómo lo hace Orama
Orama es un software español de tesorería para pymes y grupos de empresas. Así responde a los ocho criterios:
Paso a paso en Orama Academy: Cómo concilia Orama, Previsión automática, Tesorería diaria y escenarios y Invita a tu equipo.
¿Quieres comprobar los ocho criterios con tus propios bancos? Empieza la prueba gratuita de 7 días, sin tarjeta, o pide una demo de 30 minutos y llévate la tabla de preguntas.
Para profundizar: te puede interesar ver cuándo basta Excel y cuándo conviene un software de tesorería, qué es el cash flow y cómo se calcula, qué añade Orama a tu ERP en tesorería y cómo puede una asesoría ofrecer control de tesorería a sus clientes.
Preguntas frecuentes
¿Necesito un ERP para usar un software de tesorería?
No. Con los bancos conectados ya tienes la posición de caja y una previsión basada en tu histórico. El ERP añade las facturas, que hacen la previsión de cobros y pagos más precisa.
¿Qué diferencia hay entre un software de tesorería y uno de contabilidad?
La contabilidad registra lo que ya ha pasado y sirve para cumplir con Hacienda. La tesorería mira el dinero: cuánto tienes hoy en el banco y cuánto tendrás en las próximas semanas y meses.
¿Cuánto se tarda en ponerlo en marcha?
Conectar los bancos es cuestión de minutos. Afinar las partidas y las reglas que reconocen tus movimientos lleva algunos ajustes durante las primeras semanas.
¿Es seguro conectar el banco?
Sí, si la conexión se hace por PSD2 a través de agregadores regulados y con acceso de solo lectura: el software ve saldos y movimientos, pero no puede mover dinero ni hacer pagos.
¿Puede usarlo mi asesoría?
Sí. Lo habitual es invitar a la asesoría como un usuario más, con los permisos que decidas (por ejemplo, solo consulta), o enviarle un resumen periódico de la tesorería por email.