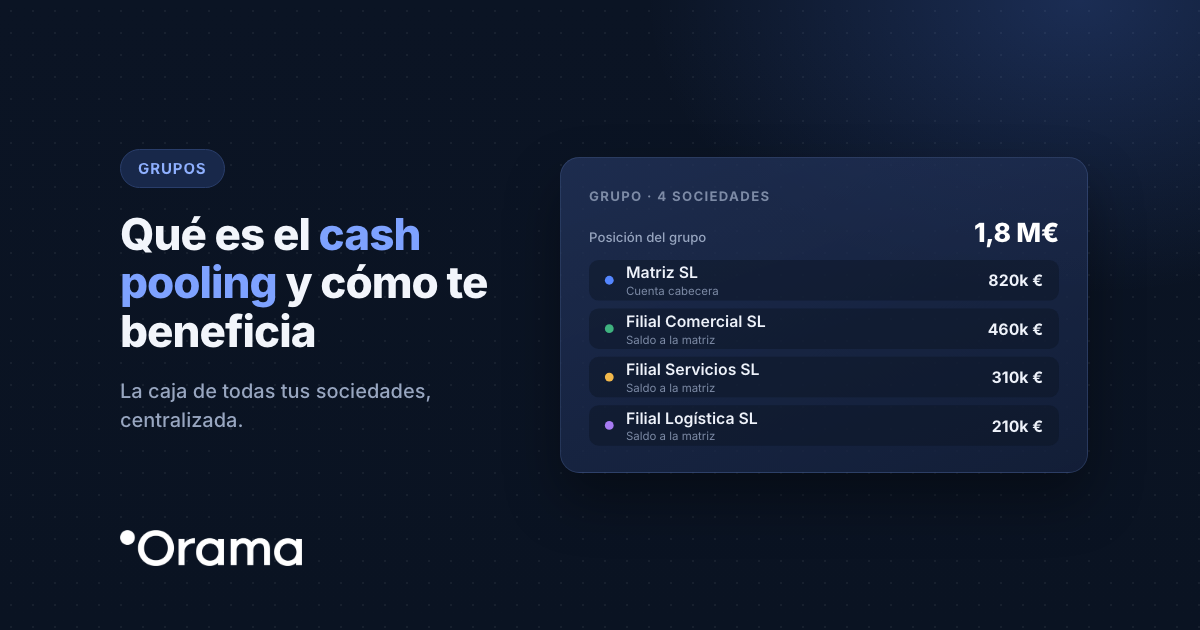
El cash pooling es un acuerdo con el banco para gestionar como un único bolsillo la caja de varias sociedades de un mismo grupo: los excedentes de unas cubren los descubiertos de otras, de forma física (traspasando el dinero a una cuenta central) o nocional (compensando saldos solo a efectos de intereses). En un grupo pequeño, de 2 a 10 sociedades, tiene sentido cuando unas empresas acumulan caja mientras otras pagan intereses por pólizas, y siempre que antes tengas clara la posición de cada sociedad y el tratamiento fiscal de los préstamos entre ellas.
Bien usado, mejora el control de la liquidez y reduce costes financieros. Pero es un contrato bancario con consecuencias legales y fiscales, no un botón.
Cash pooling físico vs nocional
| Cash pooling físico | Cash pooling nocional | |
|---|---|---|
| Qué pasa con el dinero | Se traspasa de verdad: el banco barre los saldos de las cuentas de las filiales a una cuenta cabecera (o la cabecera cubre sus descubiertos) | No se mueve: cada sociedad conserva su saldo y el banco calcula los intereses sobre el saldo neto del grupo |
| Efecto entre sociedades | Cada barrido genera un préstamo intragrupo (la filial presta a la cabecera o al revés) | No hay traspasos, pero sí un beneficio compartido que hay que repartir y justificar |
| Requisitos habituales | Cuentas en el mismo banco, contrato de cash pooling y acuerdo intragrupo | Cuentas en el mismo banco, garantías cruzadas y, a menudo, una sola divisa |
| Para quién encaja | Grupos que quieren centralizar pagos y decisiones de caja en la matriz | Grupos que quieren reducir intereses sin mover dinero entre sociedades |
En España y en grupos pequeños lo más habitual es el físico, o algo más sencillo todavía: traspasos puntuales entre sociedades cuando hace falta, documentados como préstamos intragrupo.
Cuándo tiene sentido en un grupo pequeño (y cuándo no)
Tiene sentido si…
- Una o varias sociedades tienen caja ociosa de forma estable mientras otra tira de póliza o descubierto.
- La mayoría de las cuentas del grupo están en el mismo banco, o estás dispuesto a concentrarlas.
- La matriz ya decide los pagos y la financiación de todo el grupo.
- El ahorro de intereses compensa las comisiones y el trabajo administrativo.
No compensa si…
- Las necesidades de caja son puntuales: un préstamo intragrupo concreto, bien documentado, resuelve lo mismo con menos coste.
- Las sociedades tienen socios minoritarios distintos, que pueden no aceptar que su caja financie a otra empresa.
- Alguna sociedad está en otro país o en otra divisa y el banco no ofrece el servicio allí.
- No sabes con fiabilidad cuánta caja tiene y tendrá cada sociedad. Primero, visibilidad; después, centralización.
Aspectos a vigilar
- Préstamos intragrupo. En el cash pooling físico cada barrido crea una deuda entre sociedades. Debe quedar registrada en la contabilidad de cada una, con su saldo deudor o acreedor y sus intereses.
- Precios de transferencia y documentación. Las operaciones entre sociedades vinculadas deben hacerse a valor de mercado. Eso afecta al tipo de interés de los préstamos intragrupo y al reparto del beneficio en el nocional, y puede exigir documentación específica.
- Contratos. Hacen falta el contrato con el banco y un acuerdo intragrupo que fije quién es la cabecera, los saldos objetivo, el tipo de interés, las garantías y qué pasa si una sociedad sale del grupo.
- Interés de cada sociedad. Quien presta su caja debe poder justificar que le conviene, sobre todo si hay socios minoritarios o acreedores.
Aviso: este artículo es divulgativo y no sustituye el asesoramiento profesional. Antes de firmar un cash pooling o empezar a prestar dinero entre sociedades, consulta con tu asesor fiscal y legal cómo documentarlo y qué obligaciones tiene tu grupo.
Antes de centralizar: la posición consolidada por sociedad
Ningún cash pooling funciona sin una foto fiable de la caja. Necesitas ver, al menos:
- La posición consolidada del grupo: cuánto suma la caja de todas las sociedades hoy y cómo evoluciona en las próximas semanas.
- La posición de cada sociedad: quién aporta caja y quién la consume, con sus cobros y pagos previstos.
- La posición por divisa, si aplica: los saldos en dólares o en otra moneda no se compensan con los de euros sin un cambio de divisa de por medio.
- Los traspasos entre sociedades, para no contar dos veces el mismo dinero al consolidar.
Ejemplo: un grupo español de 3 sociedades
Grupo Duna (ejemplo anonimizado) tiene tres sociedades, todas con cuentas en el mismo banco:
| Sociedad | Actividad | Saldo a fin de mes |
|---|---|---|
| Duna Alimentación SL (matriz) | Distribución | +420.000 € |
| Duna Obrador SL | Fabricación | −90.000 € dispuestos de una póliza |
| Duna Export SL | Venta fuera de la UE | +60.000 € y +40.000 USD |
El grupo tiene caja neta positiva, pero Duna Obrador paga intereses por su póliza mientras la matriz tiene dinero parado. Hay dos caminos:
- Préstamo intragrupo puntual: la matriz presta 90.000 € a Duna Obrador, a un tipo de mercado y con contrato, y la póliza deja de usarse. Es sencillo y suficiente si la necesidad es estacional.
- Cash pooling físico: si la previsión muestra que Duna Obrador necesitará caja todos los meses, el grupo puede pactar con el banco un barrido diario hacia la cuenta de la matriz. Los 40.000 USD de Duna Export quedarían fuera, salvo que el banco ofrezca una estructura multidivisa.
Las dos decisiones salen de la misma información: la posición de cada sociedad, la del grupo y la previsión a varios meses.
Para profundizar: te puede interesar ver cómo ver la caja de un grupo con varias sociedades y cómo reflejar el confirming y el factoring en la previsión.
Preguntas frecuentes
¿El cash pooling es solo para multinacionales?
No. Un grupo pequeño con caja desequilibrada entre sociedades también puede sacarle partido, aunque muchas veces basta con préstamos intragrupo documentados.
¿Qué diferencia hay entre cash pooling y un préstamo intragrupo?
El préstamo intragrupo es una operación concreta entre dos sociedades. El cash pooling es un sistema automático y continuo, pactado con el banco, que genera esas posiciones a diario.
¿Necesito tener todas las cuentas en el mismo banco?
Normalmente sí, al menos las que entran en el acuerdo. Las cuentas en otros bancos se quedan fuera o requieren traspasos manuales.
¿Tiene implicaciones fiscales?
Sí. Las operaciones entre sociedades vinculadas deben valorarse a precio de mercado y documentarse. Consulta con tu asesor fiscal antes de ponerlo en marcha.
¿Orama hace cash pooling?
No. Orama no mueve dinero: se conecta a tus bancos con acceso de solo lectura. Los traspasos y el cash pooling se contratan y se ejecutan en tu banco. Orama te da la visión del grupo para decidirlos.
Cómo lo ve Orama
Orama no ejecuta traspasos, pero resuelve el paso previo: saber dónde está el dinero del grupo y dónde va a faltar.
- Consolidación de la tesorería del grupo: saldos, cobros, pagos y previsión de todas las sociedades en una sola posición, sin Excel enlazados.
- Detalle de cada sociedad: pasas del grupo a cada empresa para ver quién aporta caja y quién la consume.
- Multidivisa: cuentas en varias monedas dentro del mismo grupo. El grupo elige la moneda de consolidación y Orama aplica el tipo de cambio diario oficial, con el importe original siempre visible.
- Bancos actualizados hasta 4 veces al día: con el 100 % de los bancos de España y +3.000 en Europa y Latam.
Más información en tesorería multientidad para grupos y, paso a paso, en la guía de Orama Academy sobre cómo trabajar con varias empresas.
Si quieres ver la tesorería de tu grupo consolidada y por sociedad antes de decidir si te conviene un cash pooling, prueba Orama 7 días gratis, sin tarjeta, o reserva una demo de 30 minutos.