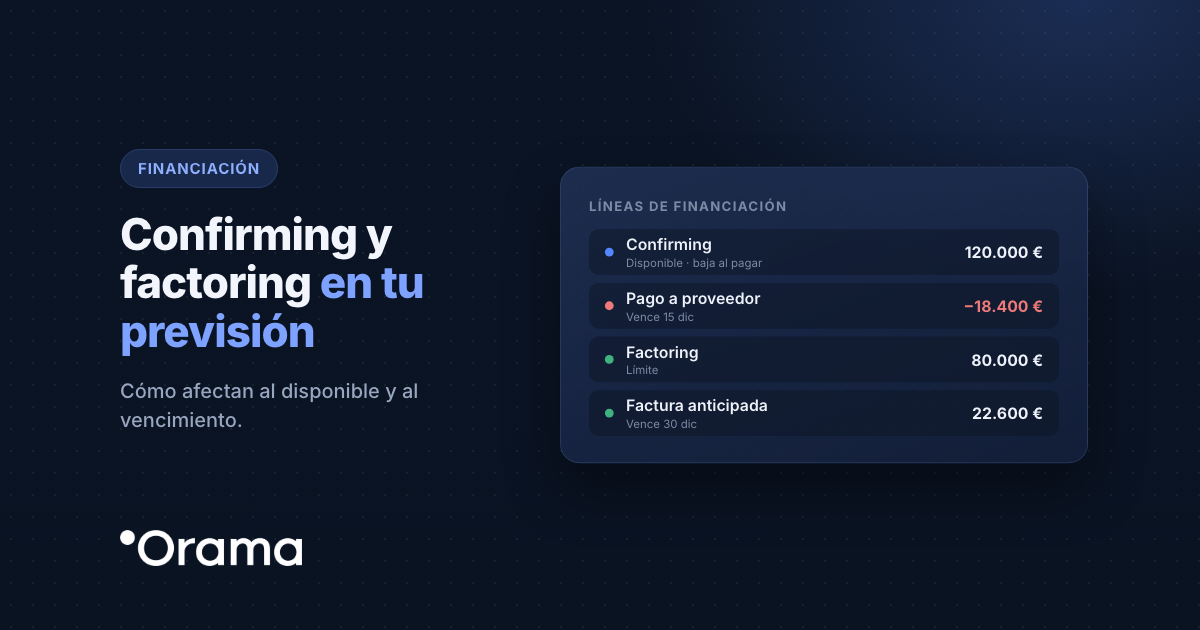
En la previsión de tesorería, el confirming y el factoring tienen dos fechas que importan. Con confirming, el día que pagas la factura del proveedor usas límite de la línea, y al vencimiento el banco te carga el importe en la cuenta mientras el límite se recupera. Con factoring, el anticipo neto entra en tu cuenta el día que lo recibes, y al vencimiento el banco recupera el importe. Si dejas en la previsión la factura original y además el movimiento del banco, cuentas dos veces el mismo pago o el mismo cobro, y tu caja futura deja de ser fiable.
Qué son el confirming y el factoring
Los dos son financiación de circulante, pero los contrata un lado distinto de la factura:
| Confirming | Factoring con recurso | Factoring sin recurso | |
|---|---|---|---|
| Quién lo contrata | Quien paga (tú, para pagar a proveedores) | Quien cobra (tú, con tus facturas de clientes) | Quien cobra (tú, con tus facturas de clientes) |
| Qué hace el banco | Paga a tus proveedores (o les anticipa el cobro) y tú le pagas al vencimiento | Te anticipa el cobro de la factura y luego la cobra al cliente | Te anticipa el cobro y se queda con la factura |
| Si el cliente no paga | No aplica: tú debes pagar al banco igualmente | El banco te reclama el importe a ti | El riesgo de impago lo asume el banco (según lo pactado) |
| Coste | Para ti, comisión pactada; los intereses del anticipo los paga el proveedor | Intereses + comisión | Intereses + comisión más altos, porque el banco asume el riesgo |
| Efecto en tu caja | Retrasas o fijas la salida al vencimiento del confirming | Adelantas el cobro | Adelantas el cobro y te quitas el riesgo |
Sobre «contabilizar el confirming»: cómo se registra en el balance lo decide tu asesor; en la previsión de tesorería solo importa cuándo y cuánto dinero sale o entra de tu cuenta.
El error del doble conteo y cómo evitarlo
El doble conteo aparece cuando conviven dos previsiones para un solo movimiento real de dinero:
- Confirming: tu ERP tiene la factura del proveedor de 30.000 € con vencimiento el 15 de marzo, y además has previsto el cargo del banco de 30.000 € el 15 de junio. La previsión muestra 60.000 € de salidas, pero solo saldrán 30.000 €, y en junio, no en marzo.
- Factoring: anticipas una factura de un cliente de 60.000 € y recibes hoy 58.950 €. Si la factura sigue prevista como cobro el 30 de abril, tu previsión cuenta 118.950 € de cobros donde solo habrá 58.950 €.
Para evitarlo, sigue estos pasos:
- Una sola previsión por movimiento real de tu cuenta. Es la regla de oro, sirva para confirming o para factoring.
- Confirming: prevé solo el cargo del banco, en su fecha de vencimiento y con la comisión. La factura del proveedor queda como referencia de qué has enviado a confirming, no como salida de caja.
- Factoring: en cuanto anticipas una factura, sustituye su cobro previsto al vencimiento por el anticipo neto (importe menos intereses y comisión) en la fecha en que lo recibes.
- Factoring con recurso: vigila las facturas anticipadas hasta su vencimiento. Si un cliente no paga, el banco te cargará el importe y esa salida no estaba en tu previsión.
- Concilia cada cargo y cada anticipo con su previsión cuando llegue al banco.
Efecto en la posición de caja, en las líneas y en la previsión
| Confirming | Factoring | |
|---|---|---|
| Posición de caja hoy | No cambia hasta el vencimiento: el dinero sigue en tu cuenta | Sube el día del anticipo, por el importe neto |
| Límite de la línea | Cada factura enviada consume límite hasta que la pagas al banco | Cada factura anticipada consume límite hasta que el cliente paga al banco |
| Previsión | La salida se mueve a la fecha del confirming | El cobro se adelanta y se reduce por el coste |
Fíjate en el límite: puedes tener caja y, aun así, no poder anticipar más facturas porque la línea está agotada. Mira a la vez el saldo y el crédito dispuesto de cada línea.
Cómo decidir qué facturas anticipar y cuál es su coste real
Tomemos una distribuidora con 4 M€ de facturación y una línea de factoring al 5 % anual de interés. Tiene tres facturas candidatas:
| Factura | Importe | Vencimiento (días) |
Intereses | Comisión | Coste total |
Recibes hoy |
Coste anual equivalente |
|---|---|---|---|---|---|---|---|
| Cliente A (solvente) | 60.000 € | 90 | 750 € | 300 € (0,5 %) | 1.050 € | 58.950 € | 7,1 % |
| Cliente B (solvente) | 20.000 € | 20 | 56 € | 100 € (0,5 %) | 156 € | 19.844 € | 14,2 % |
| Cliente C (paga tarde), sin recurso al 6 % | 40.000 € | 60 | 400 € | 320 € (0,8 %) | 720 € | 39.280 € | 11,0 % |
El coste anual equivalente se calcula así: coste total ÷ importe que recibes × 360 ÷ días. Para la factura A: 1.050 ÷ 58.950 × 360 ÷ 90 = 7,1 %.
Lo que enseña el ejemplo:
- La comisión pesa mucho en plazos cortos. La factura B parece barata (156 €), pero equivale a un 14,2 % anual. Si solo te faltan 20 días, suele salir más barato tirar de la póliza.
- Los plazos largos de clientes solventes son los mejores candidatos. La factura A sale al 7,1 %.
- El sin recurso compra tranquilidad. La factura C es más cara, pero te quita el riesgo de un cliente que paga tarde.
- Anticipa solo lo que tu previsión dice que necesitas. Si muestra un hueco de 50.000 € en seis semanas, anticipa esa cantidad cerca de esa fecha, no todo lo que permita la línea.
Qué pasa si el banco no renueva la línea
«El banco no me renueva la póliza» vale también para el confirming y el factoring. Si no se renuevan:
- Sin factoring, dejas de adelantar cobros: tus clientes vuelven a pagar a su vencimiento natural y aparece un hueco de caja igual a lo que anticipabas cada mes.
- Sin confirming, tus proveedores querrán cobrar al vencimiento de su factura, que suele ser anterior al del confirming: tus pagos se adelantan.
- Sin póliza, tienes que devolver lo dispuesto en la fecha de vencimiento.
Cómo prepararte:
- Revisa con tres a seis meses de antelación cuándo vence cada producto.
- Calcula el hueco: cuánto anticipas o envías a confirming de media cada mes y cuánto tienes dispuesto en cada línea.
- Simula un escenario «sin renovación» y compáralo con tu previsión, con y sin líneas de crédito.
- Si el escenario se queda en negativo, negocia antes con otro banco de tu pool, acelera cobros o pacta plazos con proveedores.
Cómo lo gestiona Orama
Orama reúne en la previsión todos tus productos financieros: pólizas y líneas de crédito, préstamos, tarjetas, confirming y factoring.
- Se activan como una cuenta bancaria: no tienes que crear el confirming ni el factoring a mano. Al conectar tu banco, eliges entre sus productos los que quieres traer a Orama y aparecen en su pestaña dentro de Productos de crédito, junto a tus líneas de crédito y préstamos.
- Sin doble conteo, sin configurarlo: cuando pagas una factura con el confirming, Orama concilia ese movimiento con la previsión de la factura del proveedor (si el movimiento lleva su nombre, la asigna sola) y tu disponible baja ese día. Además, crea sola dos previsiones para el vencimiento: la salida en tu cuenta corriente y la recuperación del límite, por el mismo importe. Al vencer, tu disponible no cambia. En el factoring, Orama da la factura anticipada por cobrada y prevé igual la salida y la recuperación del límite, así que el cobro no se cuenta dos veces.
- Todo a la vista: ves el confirming y el factoring junto al resto de tu caja en el cuadro de tesorería, y en Listados puedes filtrar los movimientos de confirming.
- Crédito dispuesto: el dashboard muestra, producto a producto y en total, cuánto límite tienes usado y disponible, en verde, ámbar o rojo según el porcentaje de uso.
- Reporte de deuda: reúne deuda bruta y neta, liquidez disponible, vencimientos de los próximos 12 meses y avisos de líneas muy utilizadas o próximas a vencer.
- Escenarios: en Tesorería diaria y Escenarios ves tu caja prevista con y sin líneas de crédito, y puedes simular qué pasa si una línea no se renueva.
Orama se conecta con el 100 % de los bancos de España y +3.000 en Europa y Latam (se actualizan hasta 4 veces al día) y con tus ERPs para construir la previsión de tesorería a 12, 18 o 24 meses.
Paso a paso en Orama Academy: Conciliar un confirming, Productos de crédito, Crédito dispuesto y Reporte de deuda.
¿Quieres verlo con tus propios datos? Empieza la prueba gratuita de 7 días, sin tarjeta, o pide una demo de 30 minutos. Si aún trabajas en Excel, empieza por nuestra plantilla de tesorería a 13 semanas.
Para profundizar: te puede interesar ver qué es el cash flow y cómo se calcula, cómo ver la caja de un grupo con varias sociedades y cuántos días de caja tiene tu empresa.
Preguntas frecuentes
¿Cómo se refleja el confirming en la previsión de tesorería?
En dos momentos. El día que pagas la factura con el confirming, la factura queda pagada y usas límite de la línea. Al vencimiento, el banco te carga el importe en la cuenta y el límite se recupera por lo mismo. La factura del proveedor no debe generar una segunda salida en su vencimiento original. En Orama, esas previsiones del vencimiento se crean solas.
¿Y el factoring?
Como un cobro anticipado por el importe neto (factura menos intereses y comisión) en la fecha en que el banco te lo ingresa; la factura queda cobrada y su cobro previsto al vencimiento desaparece. Al vencimiento, lo habitual es que el cliente te pague y el banco retire ese importe de tu cuenta. En Orama, esas previsiones se crean solas y el cobro no se cuenta dos veces.
¿El confirming y el factoring son deuda?
Mientras están dispuestos, consumen límite de tus líneas y cuentan como financiación. En el factoring con recurso, además, sigues respondiendo si el cliente no paga.
¿Qué facturas compensa anticipar?
Las de clientes solventes y plazos largos, porque la comisión se reparte entre más días. En plazos cortos el coste anual equivalente se dispara. Calcúlalo siempre antes de anticipar.
¿Qué hago si el banco no me renueva la póliza o la línea de factoring?
Revisa con meses de antelación cuándo vence, calcula el hueco de caja que dejaría y simula un escenario sin esa línea. Si la caja queda en negativo, negocia con otro banco o ajusta plazos antes del vencimiento.