Para tomar decisiones a futuro en tu empresa es necesario conocer con qué recursos se cuenta, en qué se ha invertido y en general todo lo relacionado a su estado financiero. Estos datos relevantes sobre nuestros activos, pasivos y patrimonio los puedes ver al aprender cómo hacer un balance de situación.
Este informe contable además de ser obligatorio para distintas formas jurídicas, sirve para ver si la empresa tiene solidez o no, es como si se tratase de una radiografía. Podrás saber de la liquidez de tus activos, nivel de las deudas pendientes y cómo ha sido la evolución del patrimonio en un momento determinado.
También nos ayudará a decidir la mejor forma de invertir los recursos según la disponibilidad en ese período. Debido a su importancia y la cantidad de información que reúne, elaborar este informe puede resultar engorroso.
Por ello, te mostramos cómo hacer un balance de situación en 4 pasos para que puedas hacer previsiones y tomar decisiones correctas en tu empresa.
Cómo hacer un balance de situación en 4 pasos
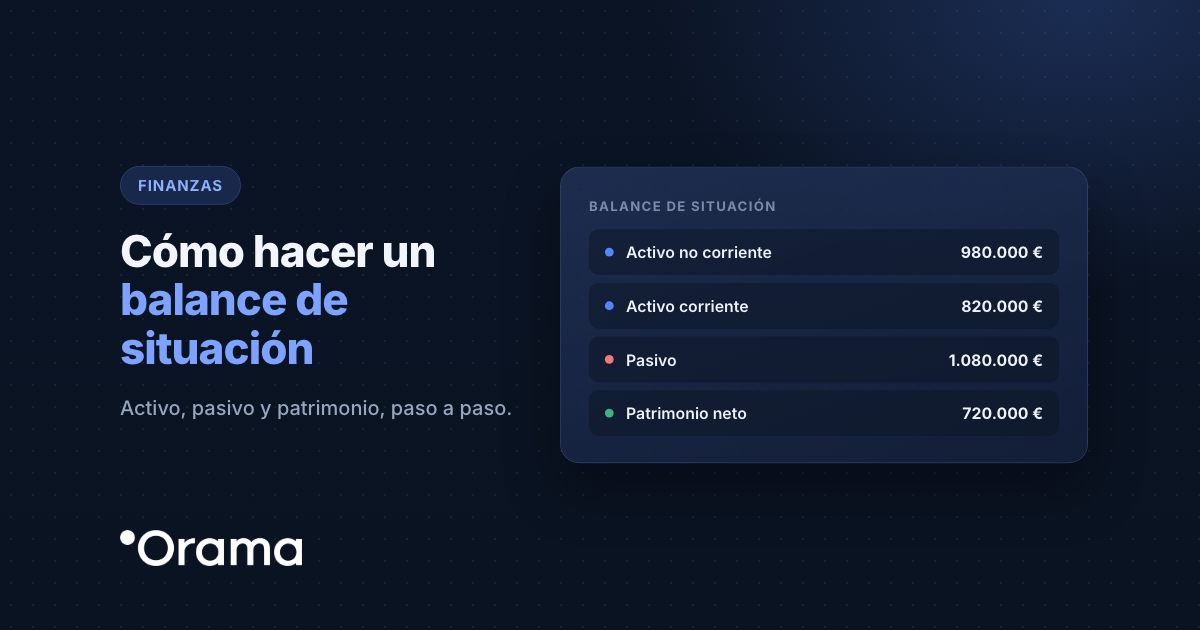
Para hacer un balance de situación y conocer el estado financiero de la empresa se toman en cuenta 3 elementos claves de la contabilidad: activo, pasivo y patrimonio. A continuación, te mostramos los pasos a seguir para estructurar el informe.
1. Registrar los Activos de la empresa
El balance de situación se inicia con los activos, es decir registrar los bienes y derechos que son propiedad de la empresa. Se introducen las cuentas contables organizadas según su nivel de liquidez, de mayor a menor y clasificadas en corriente/circulante o fijo/no corriente.
Los activos circulantes son los bienes o derechos líquidos de los que puede disponer la empresa a corto plazo o tras el cierre del ciclo económico. Por ejemplo, el dinero que posee en cajas o bancos, así como las cuentas por cobrar a clientes, entre otros.
Por su parte, las cuentas de activo fijo o no corriente son aquellos bienes (tangibles o intangibles) que no se van a comercializar a corto plazo. Por ejemplo: local, mobiliario, maquinaria, vehículo, entre otros.
Una vez registradas todas las cuentas se calcula el total de activos de la empresa sumando el activo circulante y el activo fijo.
2. Registrar los Pasivos de la empresa
Al igual que con las cuentas de activo, en el segundo apartado del balance de situación se registran las cuentas de pasivo circulante y fijo de la empresa. Se organiza según el nivel de exigibilidad, de mayor a menor.
En el pasivo circulante o corriente se incluyen todas las deudas y obligaciones que tienen que pagar a corto plazo. Por ejemplo: nóminas e impuestos pendientes de pago, provisiones a corto plazo, facturas de proveedores y otras deudas a pagar en menos de un año.
Luego se muestran las cuentas de pasivo fijo o no corriente ya que tienen menor grado de exigibilidad. Incluyen las deudas y obligaciones de la empresa a largo plazo o superiores a un año. Por ejemplo: préstamos a más de un año, hipotecas, fondos de pensiones y otras deudas a largo plazo.
Al finalizar el registro de ambas cuentas, se calcula el total de pasivos de la empresa sumando los pasivos circulantes y los pasivos fijos.
3. Registrar el Patrimonio neto de la empresa
En la última parte del balance de situación se registra el patrimonio neto. Representan los fondos propios o el capital con los que dispone la empresa al momento de realizar el informe contable.
Por ejemplo, las aportaciones de los socios que constituyen su capital social y los beneficios generados o ganancias retenidas en los últimos períodos contables.
4. Calcular el total del balance de situación
Para el cálculo del balance de situación se utiliza la siguiente fórmula de la ecuación contable:
Activo = Pasivo + Patrimonio neto
Por lo tanto, para que el balance de situación esté correcto (es decir, para que «cuadre»), la suma total del activo (circulante y fijo) debe ser igual a la suma del pasivo más el patrimonio neto de la empresa.
Una vez elaborado el balance de situación se podrá analizar el estado financiero de la empresa y tomar decisiones justificadas. Por ejemplo, comparar el activo corriente con el pasivo corriente te indica si podrás atender tus pagos a corto plazo.
Orama te ayuda a controlar la parte de tesorería de tu balance: caja, cobros y pagos previstos. Agenda una demo de 30 minutos con nuestro equipo.